이 글은 전월세·임대차 안내서에 속합니다. 처음이면 안내서의 읽는 순서를 먼저 보세요.
대출을 다 갚아도 근저당권은 등기부에서 자동으로 사라지지 않습니다. 완제증명서를 받는 것과 등기부를 고치는 건 별개 절차입니다. 셀프로 하면 부동산 1건에 약 8,200원, 법무사에 맡기면 기본보수만 8만원, 은행 대행은 우리은행 기준 4만원부터입니다.
세 줄 요약
- 은행이 알아서 지워주지 않습니다. 별도 신청이 필요합니다.
- 셀프 약 8,200원 vs 법무사 기본보수 8만원. 손이 가는 건 서류 수령과 신고 둘뿐입니다.
- 해지증서·위임장·법인인감증명서는 전부 은행이 내주는 서류입니다.
왜 자동으로 안 지워지나
등기는 법률에 다른 규정이 없는 경우에는 등기권리자와 등기의무자가 공동으로 신청한다.
부동산등기법 제23조 제1항
근저당권을 설정할 때는 은행이 등기권리자, 소유자가 등기의무자였습니다. 말소할 때는 이 구도가 뒤바뀝니다. 말소로 이익을 얻는 소유자가 등기권리자가 되고, 권리를 잃는 은행이 등기의무자가 됩니다.
그래서 해지증서·위임장·법인인감증명서는 전부 은행이 내주는 서류입니다. 이 구도를 잘못 알면 소유자가 준비하려다 헛걸음합니다.
「은행이 알아서 해준다」는 말을 하도 여러 곳에서 봐서 은행 공식 안내를 직접 열어봤습니다. 우리은행은 이 비용을 기본 4만원으로 안내하면서, 은행 비용이 아니라 법무사 비용이라고 못을 박아 뒀습니다.
세 갈래 — 비용과 손품
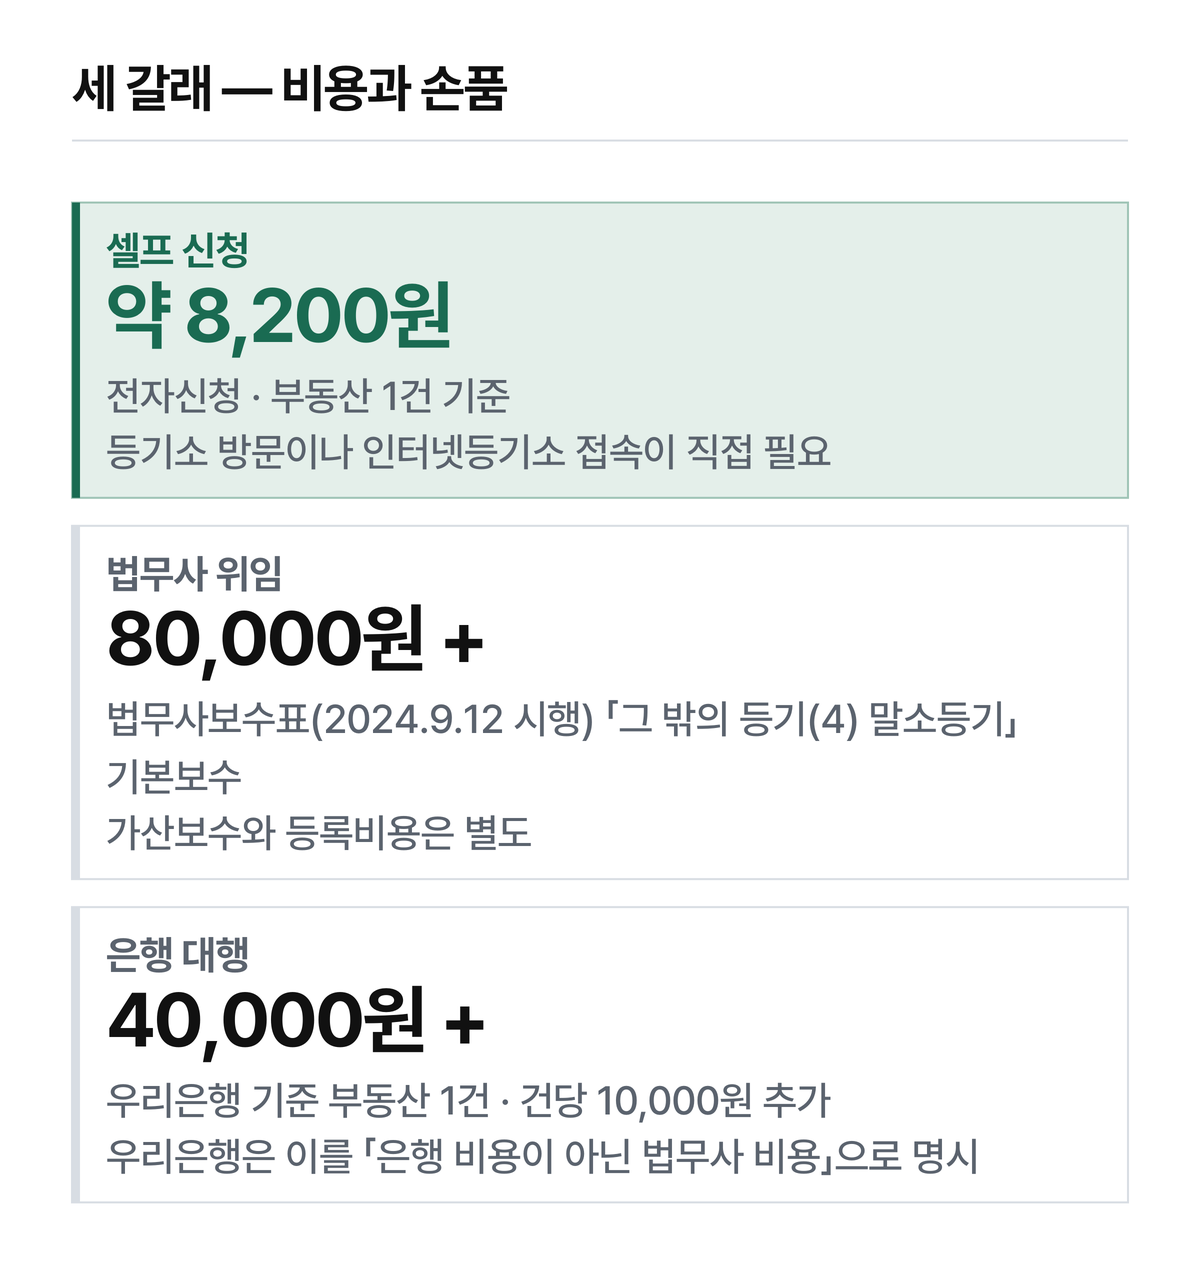
저라면 부동산이 한 건이고 평일에 한나절 낼 수 있다면 셀프로 합니다. 갈리는 금액이 8,200원과 8만원이고, 손이 가는 일은 서류 수령과 신고 두 가지뿐입니다. 부동산이 여러 건이거나 매매 잔금일에 맞춰야 한다면 얘기가 다릅니다.
셀프 신청은 이 순서입니다
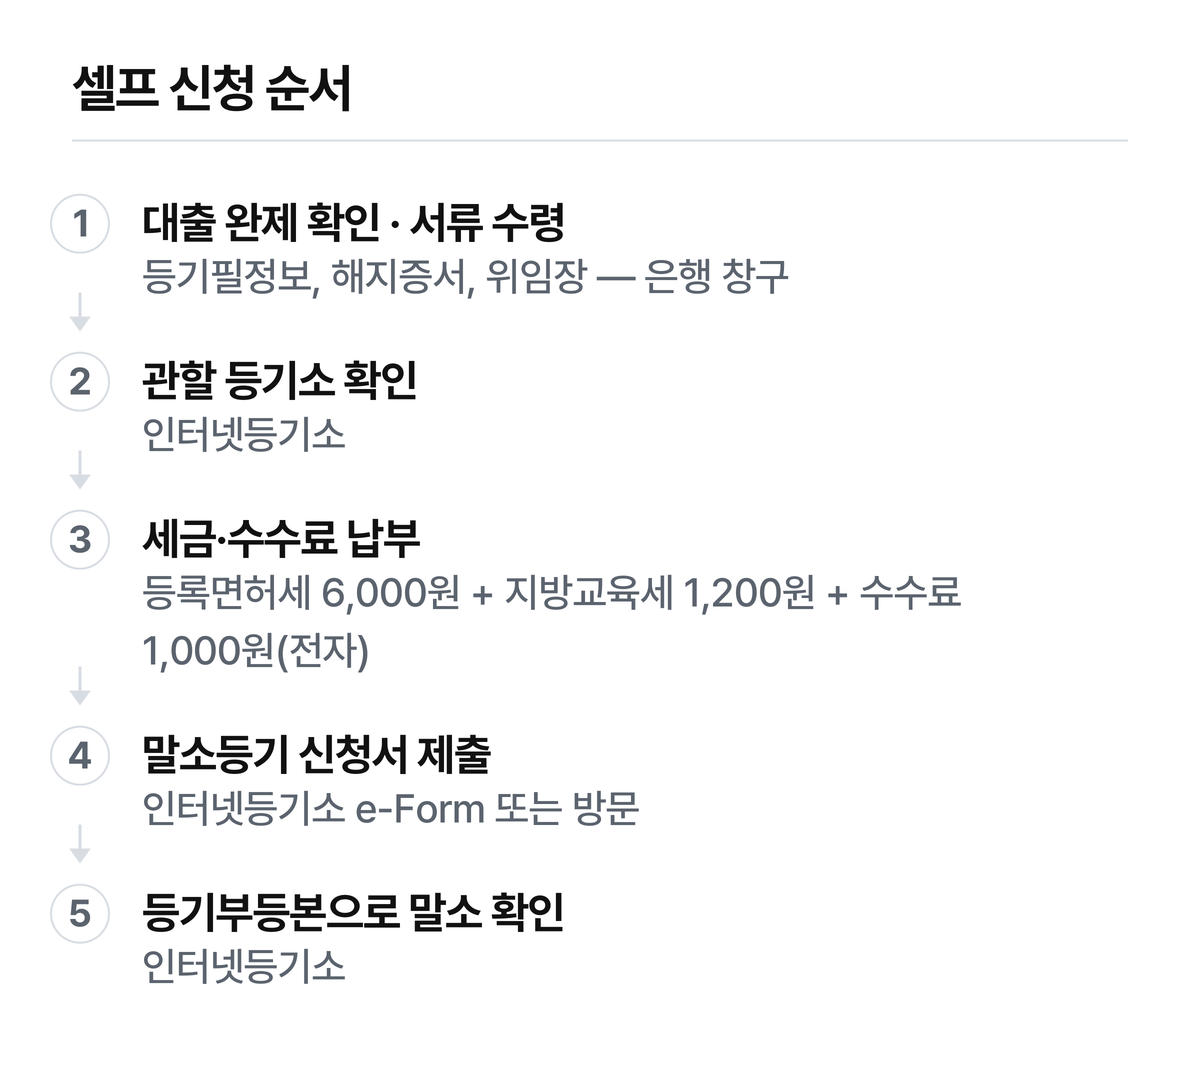
| 단계 | 내용 | 처리처 |
|---|---|---|
| 1 | 대출 완제 확인, 등기필정보(등기필증) 수령 | 은행 창구 |
| 2 | 근저당권 해지증서·위임장 수령 | 은행 창구 |
| 3 | 부동산 소재지 관할 등기소 확인 | 인터넷등기소 |
| 4 | 등록면허세 6,000원 + 지방교육세 1,200원 납부 | 위택스 또는 관할 구청 |
| 5 | 등기신청수수료 납부 (전자 1,000 / e-Form 3,000 / 방문 4,000) | 인터넷등기소 또는 등기소 |
| 6 | 말소등기 신청서 작성·제출 | 인터넷등기소 e-Form 또는 방문 |
| 7 | 등기부등본 발급, 말소 표시 확인 | 인터넷등기소 |
e-Form으로 신청서를 작성해도 원본 서류는 관할 등기소에 제출해야 합니다. 완전한 비대면 절차가 아닙니다.
얼마나 드나
| 항목 | 금액 |
|---|---|
| 등록면허세 | 부동산 1건당 6,000원 |
| 지방교육세 (등록면허세의 20%) | 부동산 1건당 1,200원 |
| 등기신청수수료 — 전자신청 | 1,000원 |
| 등기신청수수료 — e-Form | 3,000원 |
| 등기신청수수료 — 방문신청 | 4,000원 |
| 셀프 합계 — 전자신청 | 약 8,200원 |
| 셀프 합계 — 방문신청 | 약 11,200원 |
| 법무사 위임 보수 | 기본보수 80,000원 (가산보수·부가세 별도) |
| 은행 대행 (우리은행 기준) | 기본 40,000원 + 건당 10,000원 추가 |
등록면허세와 지방교육세는 부동산 1건당 부과됩니다. 아파트처럼 집합건물 1개면 1건이지만, 토지와 건물이 따로 등기된 단독주택은 2건이라 등록면허세 12,000원, 지방교육세 2,400원이 됩니다.
등기신청수수료는 2025년 7월 23일 개정된 예규(제1856호)에 따라 2025년 8월 1일부터 인상됐습니다. 방문 3,000→4,000원, e-Form 2,000→3,000원, 전자신청은 1,000원 그대로입니다.
확인한 은행은 한 곳뿐입니다. 나머지 은행 금액은 확인하지 못했으니 이 4만원을 업계 표준으로 읽지는 마십시오.
채권최고액은 대출금과 다릅니다
말소되는 근저당권에는 채권최고액이 설정돼 있습니다. 실제 대출원금이 아니라 그 원금에 일정 비율을 곱한 금액입니다.
은행권은 통상 대출원금의 120~130%를 채권최고액으로 설정합니다. 대출원금 1억원이면 채권최고액은 1억 2,000만~1억 3,000만원 선입니다. 등기부에 적힌 금액과 실제 대출잔액은 별개의 숫자입니다.
흔한 오해 다섯
- 등기신청수수료를 구 금액으로 아는 경우 — 방문 3,000원, e-Form 2,000원은 2025년 8월 1일 이전 금액입니다.
- 등기권리자·등기의무자를 설정 때와 똑같이 생각하는 경우 — 말소에서는 뒤바뀝니다. 서류는 은행이 냅니다.
- 「은행이 알아서 지워준다」 — 완제증명서 발급과 등기부 말소는 별개입니다. 우리은행은 대행 비용을 유료로 안내합니다.
- 채권최고액을 대출금과 같은 금액으로 아는 경우 — 통상 원금의 120~130%입니다.
- 말소하면 등기부에서 완전히 사라진다는 오해 — 붉은 선으로 표시되고 「○년 ○월 ○일 제○○호 등기말소」로 기재됩니다. 기록 자체는 남아 계속 열람됩니다.
자주 묻는 질문
말소등기에 신청 기한이 있나요?
법정 신청기한을 정한 규정은 없습니다. 다만 근저당권은 대출을 전액 상환했다는 사실만으로 당연히 소멸하지 않습니다. 장래 증감하는 채권을 담보하는 성격이라, 잔액이 0이 되어도 거래관계가 끝나 피담보채권이 확정되어야 소멸합니다. 등기부에는 말소를 신청하기 전까지 그대로 남습니다.
등기필증(등기필정보)은 누가 갖고 있나요?
근저당권 설정 당시 근저당권자인 은행이 교부받아 보관합니다. 소유자가 가진 서류가 아니므로, 완제 처리 시 은행 창구에서 해지증서·위임장과 함께 받으면 됩니다.
셀프로 하면 정말 8,200원이면 되나요?
부동산 1건, 전자신청 기준입니다. 등록면허세 6,000원 + 지방교육세 1,200원 + 수수료 1,000원입니다. 방문신청은 수수료가 4,000원이라 약 11,200원입니다.
매매 잔금일에 근저당이 안 지워져 있으면 어떻게 하나요?
특약이 없으면 매도인의 말소 의무와 매수인의 잔금 지급 의무는 동시이행 관계입니다. 실무에서는 잔금일에 피담보채무 상환, 서류 수령, 잔금 지급을 함께 진행합니다.
함께 보면 좋은 글
근거
부동산등기법 제23조 제1항(공동신청 원칙), 민법 제357조(근저당), 지방세법 제28조 제1항 제1호(등록면허세), 등기신청수수료 징수에 관한 예규 제1856호를 근거로 정리했습니다. 신청은 인터넷등기소, 세금 납부는 위택스에서 합니다.
은행 대행 비용은 우리은행 공식 안내 한 곳만 확인했습니다. 법무사 보수는 법무사보수표(2024.9.12 시행) 기준입니다.