이 글은 종부세·재산세·취득세 안내서에 속합니다. 처음이면 안내서의 읽는 순서를 먼저 보세요.
세금·자동차세 · 확인일 2026-10-13
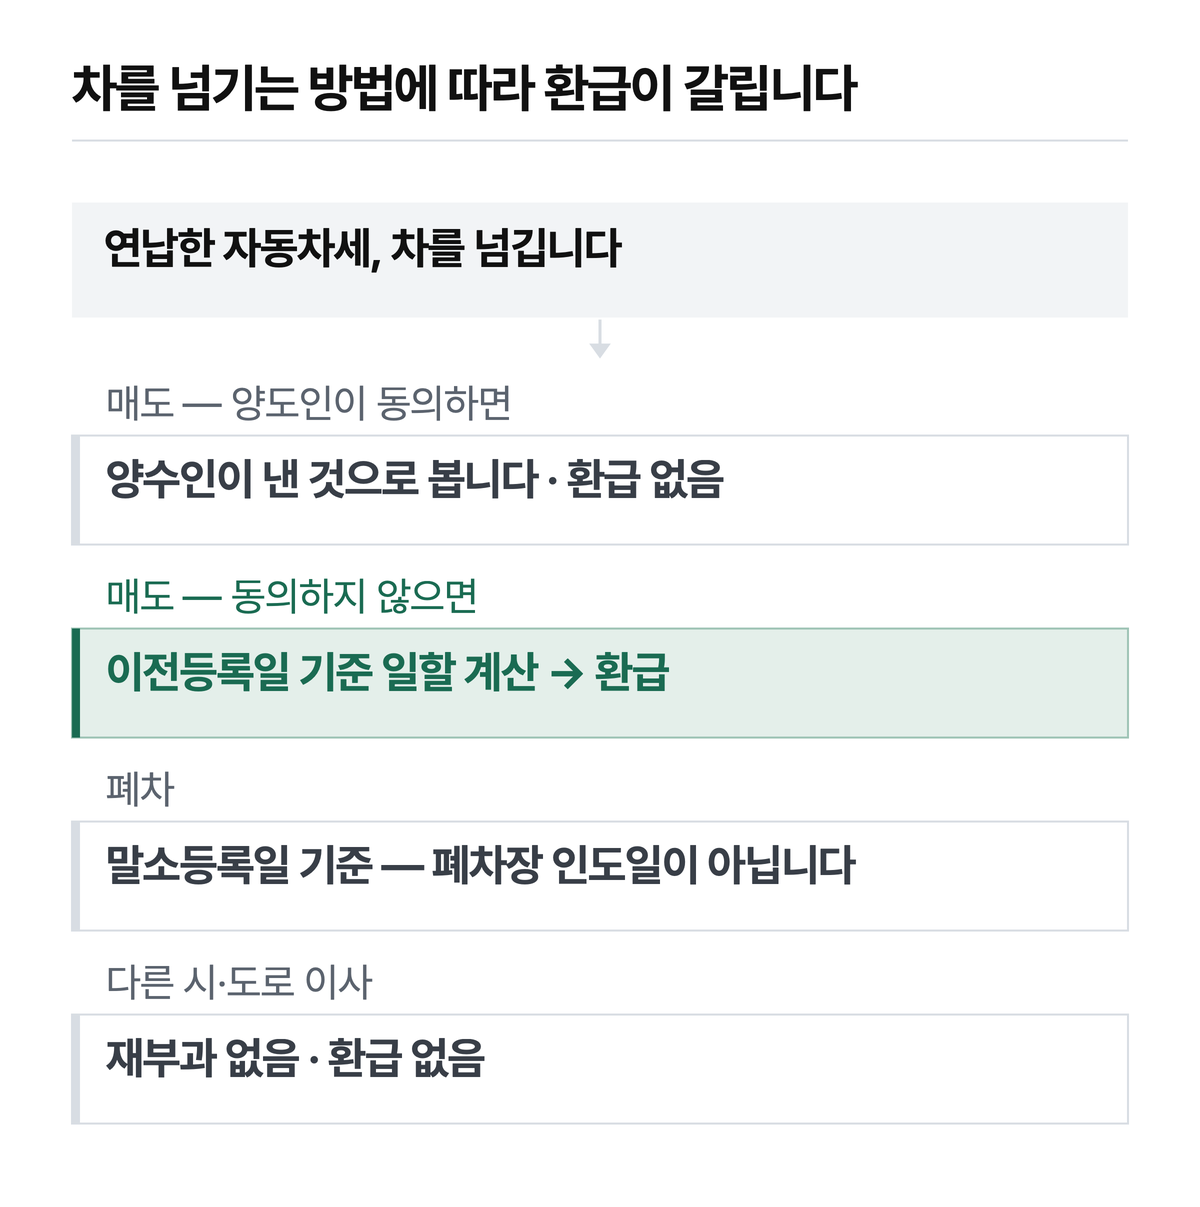
연납한 차를 팔거나 폐차하면 이전등록일·말소등록일을 기준으로 세액을 일할 계산하고, 남은 기간분은 지방세환급금이 됩니다. 서울시 안내 기준으로는 따로 신청하지 않아도 진행되고, 환급계좌를 등록해 두었다면 그 계좌로, 아니면 환급통지서로 받습니다. 다만 차를 판 경우는 「무조건 돌려받는다」가 아닙니다 — 판 사람이 동의하면 연납분은 산 사람이 낸 것으로 바뀝니다.
차를 팔았다고 무조건 환급되지는 않습니다 — 지방세법 제130조 제3항 단서
환급 안내 글 대부분이 「팔면 남은 기간분을 돌려받는다」에서 끝납니다. 조문은 한 줄을 더 붙여 둡니다.
양도인 또는 피상속인이 연세액을 한꺼번에 납부한 경우에는 이를 양수인(양도인이 동의한 경우만 해당한다) 또는 상속인이 납부한 것으로 본다. — 지방세법 §130③ 단서
양도인이 동의하면 1년치를 낸 사람이 양수인으로 바뀝니다. 그러면 양도인에게 돌아올 환급은 없습니다. 동의하지 않으면 §129대로 소유기간에 따라 일할 계산해 양도인과 양수인에게 각각 부과·징수합니다.
자동차세 연납 후 차량 매각 — 동의 여부를 먼저 정합니다
남은 기간분을 차값에 얹어 받을지, 환급으로 받을지는 조문이 정해주지 않습니다. 매매 당사자끼리 정할 일입니다. 저라면 이 질문을 가격 흥정보다 먼저 꺼내겠습니다. 동의해 놓고 환급을 기다리면 받을 돈이 없습니다.
양도인 동의는 지방세법 시행규칙 별지 제72호 「일할계산신청 및 연세액 일시납부 승계 동의서」로 냅니다(시행규칙 §66④).
매도·폐차·이사 — 상황마다 기준일이 다릅니다
| 상황 | 기준일 | 처리 | 조문 |
|---|---|---|---|
| 매도(이전등록) | 소유권 이전 등록일 | 양도인·양수인 일할 분담, 양도인 남은 기간분 환급 | §129, §130③ 본문 |
| 매도, 이전등록이 늦어짐 | 증빙으로 증명된 양도일 | 일할계산신청서 + 소유권 변동 증빙 제출 시 | §130③ 단서 전단 |
| 매도 + 양도인 동의 | — | 연납분을 양수인이 낸 것으로 봄. 양도인 환급 없음 | §130③ 단서 후단 |
| 폐차(말소등록) | 말소등록일 | 그 기분 세액을 일할 계산 | §130① |
| 양도인이 스스로 정리 | 이전·말소등록일 | 등록일에 일할 신고납부 가능 | §128⑤ |
| 다른 시·도로 이사 | — | 새 주소지에서 그해 다시 부과하지 않음. 환급 대상 아님 | 시행령 §125④ |
| 새 차 구입 | 신규등록일 | 새 차는 일할 부과. 기존 차 환급과 따로 돈다 | §130① |
폐차 자동차세 환급 — 기준은 폐차일이 아니라 말소등록일
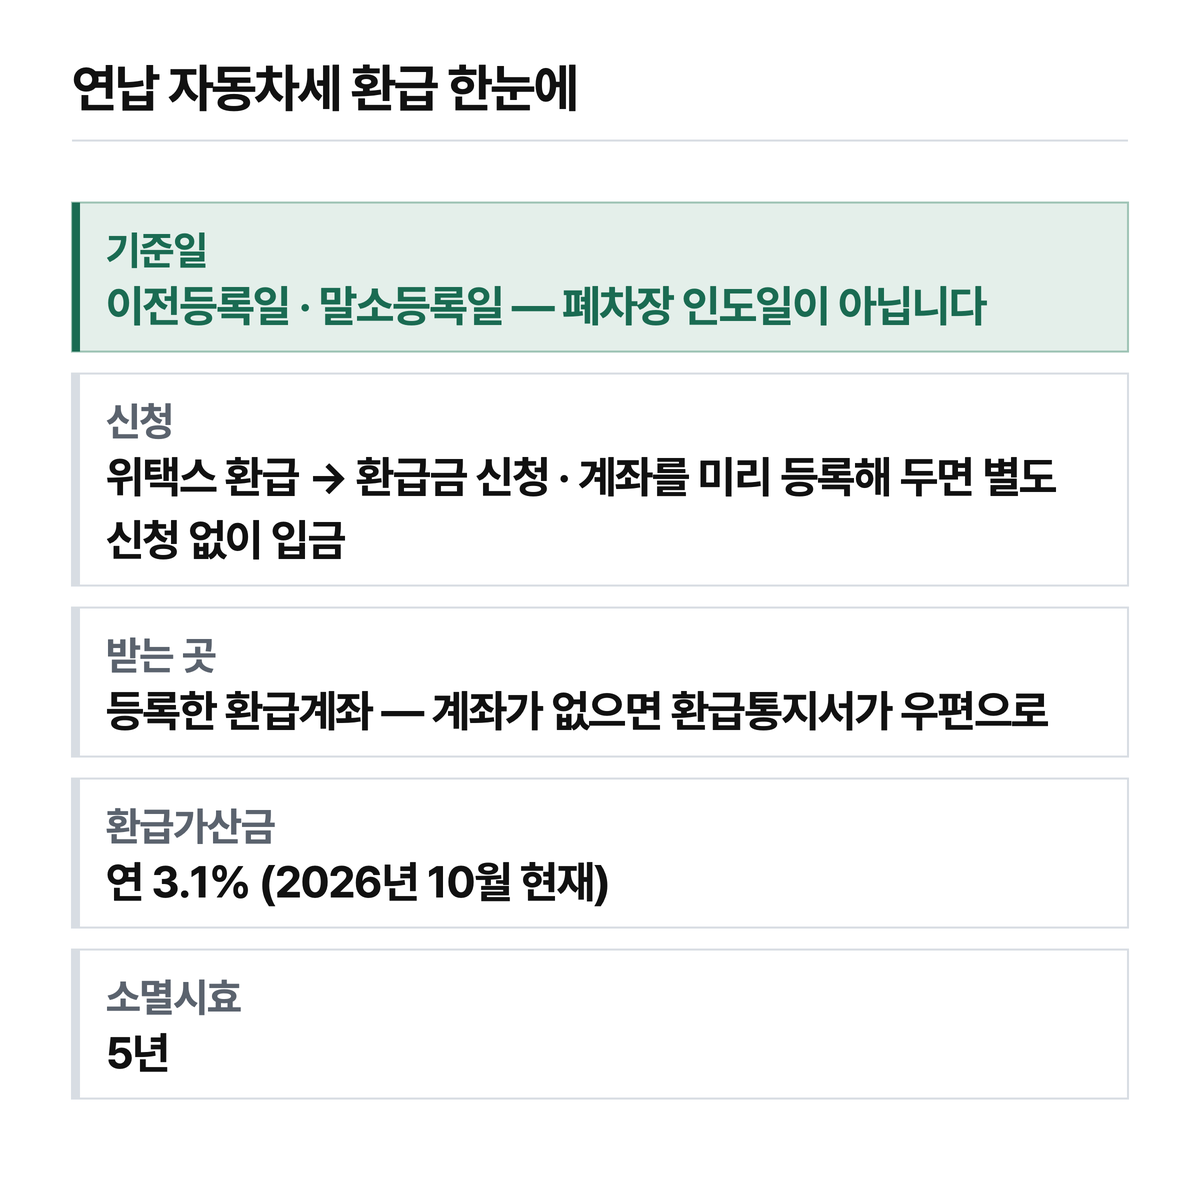
§130①이 쓰는 말은 「말소등록한 날」입니다. 폐차장에 차를 넘긴 날이 아닙니다. 그사이가 벌어지면 그만큼 보유일이 늘어납니다.
헷갈리는 지점이 하나 더 있습니다. 환급가산금 기산일 조문(지방세기본법 시행령 §43①2호)에는 「사용을 폐지한 날」이라는 표현이 따로 나옵니다. 세액을 나누는 기준일과 가산금을 세는 기준일은 다른 조문에 있습니다.
명의이전 자동차세 정산 — 이전등록이 늦어졌다면 양도일로
원칙은 소유권 이전 등록일입니다. 차를 넘긴 날과 등록일 사이가 벌어졌다면 신청서에 소유권 변동을 증명하는 서류를 붙여 「증명된 양도일」 기준으로 계산받을 수 있습니다(§130③). 매매계약서 같은 서류를 차를 넘긴 날 챙겨 두는 이유입니다.
자동차세 일할계산 — 분모가 365가 아닌 차가 있습니다
시행령 §126은 공식을 둘로 나눕니다.
| 구분 | 공식 | 분모 |
|---|---|---|
| 일반 | 연세액 × 과세대상기간 일수 ÷ 해당 연도 총일수 | 2027년 365일, 2028년 366일 |
| 차령 3년 이상 비영업용 승용(단서는 이전등록일·양도일 기준) | 해당 기분세액 × 과세대상기간 일수 ÷ 해당 기분 총일수 | 2027년 1기 181일, 2기 184일 |
비영업용 승용차 세율은 cc당 1,000cc 이하 80원, 1,600cc 이하 140원, 1,600cc 초과 200원입니다(§127①1호). 지방교육세는 자동차세액의 30%가 별도로 붙습니다(§150·§151).
구조 예시 1 — 차령 3년 미만, 2,000cc, 2027년 4월 15일 이전등록
연세액은 2,000 × 200 = 400,000원입니다. 양도인 몫은 400,000 × 104/365, 4월 15일을 양도인 보유일로 세면 400,000 × 105/365입니다. 직접 대입해보니 경계일 하루로 1,095원이 갈렸습니다.
구조 예시 2 — 차령 5년, 2,000cc, 2027년 9월 10일 이전등록
기분세액은 200,000 − (200,000 × 5/100) × 3 = 170,000원입니다. 2기 양도인 몫은 170,000 × 72/184 또는 71/184입니다. 1기분은 전부 양도인 몫이고, 2기 분모가 365가 아니라 184입니다.
두 예시 모두 「돌려받는 금액」이 아니라 일할의 뼈대입니다. 연납 때 받은 공제를 환급에서 어떻게 정산하는지 확인하지 못했습니다. 연납 공제율은 자동차세 9월 연납 — 할인이 5%가 아니라 1.25%인 이유에서 다뤘습니다.
자동차세 환급 신청 방법 — 서울시 안내는 「신청 없이」입니다
서울시 자동차세 안내는 「별도의 신청이 없어도 양도일 이후의 자동차세를 환부받을 수 있습니다」라고 적습니다. 연납 때 등록한 환급계좌로 입금되고, 계좌가 없으면 환급통지서가 우편으로 옵니다. 소요기간은 지자체 안내마다 기준이 다릅니다. 서울시 안내(2025년 9월)는 「양도 후 2개월 정도」, 세종시 세정과 안내(2025년 6월)는 「신청 후 일주일 이내 입금」이라고 적습니다. 차량등록지 세무과에 확인하는 쪽이 정확합니다.
법이 정한 순서는 이렇습니다.
- 과오납·환급세액은 「즉시」 지방세환급금으로 결정(지방세기본법 §60①)
- 체납액이 있으면 동의 없이 먼저 충당. 고지분·신고납부분 충당은 동의 필요(§60②·③)
- 남은 금액은 「지체 없이」 환급(§60⑤)
- 환급가산금은 이전등록일·양도일·사용폐지일의 다음 날부터, 연 3.1%(2026년 10월 현재 · 시행령 §43①2호·②)
위택스 자동차세 환급 조회 — 메뉴는 「환급」 두 개입니다
환급 신청은 위택스 상단 「환급」 → 「환급금 신청」입니다. 모바일 스마트위택스는 전체메뉴 → 「환급」 → 「환급금 신청」입니다.
계좌는 「환급」 → 「환급계좌신고」에 미리 등록해 두면 환급금이 생길 때 별도 신청 없이 그 계좌로 들어옵니다 — 정부24 「지방세 환급계좌 신고」 안내 기준으로 즉시 적용되고, 본인 명의 계좌만 됩니다.
정부24에서 지방세 환급만 따로 보는 조회 서비스는 찾지 못했습니다. 「미환급금 조회」에서 국세·지방세 환급액을 한꺼번에 볼 수 있습니다. 메뉴명은 고양시·기장군·해운대구 안내 기준이고, 위택스 화면을 직접 열어 보지는 못했습니다.
1월에 연납하는 사람이라면 그때 환급계좌까지 넣어 두는 편이 낫습니다. 차를 언제 팔지는 연납할 때 모르기 때문입니다.
자주 묻는 것 — 연납한 차를 넘긴 경우
다른 시·도로 이사하면 환급받고 새로 내야 합니까
아닙니다. 시행령 §125④는 연세액을 낸 뒤 소재지가 바뀌어도 새 주소지에서 그해 자동차세를 부과하지 않는다고 정합니다. 환급 대상도 아닙니다.
차를 바꾸면 새 차 세금에서 빼 줍니까
두 건은 따로 처리됩니다. 새 차는 신규등록일부터 일할 부과되고, 기존 차는 이전·말소등록일 기준으로 환급됩니다(§130①).
환급금을 안 찾아가면 어떻게 됩니까
10만원 이하이고 지급결정 후 6개월 안에 찾아가지 않으면 고지분·신고납부분에 충당할 수 있습니다(§60⑥). 권리는 행사할 수 있는 때부터 5년이면 소멸하고, 지자체의 환급 안내나 통지로는 시효가 중단되지 않습니다(§64①·③). 낸 세금을 돌려받을 수 있는 기간 문제는 세금을 더 냈는데 몇 년 전 일입니다 — 아직 돌려받을 수 있는지에서 따로 정리했습니다.
연납하지 않고 1기분만 냈다면 어떻게 됩니까
일할 조문(§128⑤·§129·§130)은 연납 여부와 관계없이 이전·말소 때 적용됩니다. 다만 이 글은 연납분 환급을 중심으로 확인했습니다.
환급액을 원 단위로 적지 못한 이유 — 지자체 원문이 열리지 않았습니다
금천구·순창군 안내와 서울시 미디어허브는 열리지 않았고, 위택스 화면은 메뉴가 렌더되지 않아 고양·기장·해운대 안내로 메뉴명을, 세종 안내로 소요기간을 확인했습니다. 그래서 환급액은 원 단위로 적지 못했습니다.
- 경계일 귀속 — 이전·말소등록일 당일을 양도인과 양수인 중 누구의 보유일로 세는지 조문에 없습니다. 예시에 104일·105일을 같이 둔 이유입니다
- 연납 공제분 정산 방식 — 「낸 금액 − 보유분 일할세액」인지, 공제를 비례해 되돌리는지 원문을 찾지 못했습니다
- 신청 없는 환급의 전국 적용 — 확인한 것은 서울시 안내 두 건입니다. 환급 결정은 직권(§60①)이지만, 계좌가 없으면 수령 절차가 따로 필요합니다
- 소요기간 — 서울시 「양도 후 2개월」과 세종시 「신청 후 일주일」은 기산점이 달라 교차가 되지 않습니다
- 지방교육세 환급 연동 — 명시한 조문을 찾지 못했습니다
- 차령 3년 이상 차를 말소(폐차)할 때의 분모 — 시행령 §126 단서는 소유권이전등록일·양도일이 속하는 기분으로만 적혀 있어, 말소에도 기분 총일수로 나누는지 확인하지 못했습니다
차를 넘기는 날 확인할 것 일곱 가지
□ 연납 때 위택스 「환급계좌신고」에 계좌를 등록해 두었는가
□ 매도라면 연납분 승계에 동의할지, 차값에서 어떻게 셈할지 정했는가
□ 이전등록일 또는 말소등록일을 적어 두었는가 (폐차장 인도일과 구분)
□ 이전등록이 늦어질 경우를 대비해 매매 사실 증빙을 챙겼는가
□ 체납된 지방세가 있는가 — 있으면 환급금에서 먼저 빠진다
□ 새 차를 샀다면 신규등록일을 확인했는가 — 새 차 세금은 따로 나온다
□ 입금이나 우편 통지를 받았는가 — 10만원 이하는 6개월, 권리는 5년
근거
- 지방세법 §127①(세율)·§128①·⑤·§129·§130①·③·§150·§151 · MST 282559 · 시행 2026-07-01 · §128⑤는 2016.12.27 이후, §130③은 2017.7.26 이후 변경 없음
- 지방세법 시행령 §125④·§126 · MST 290815 · 시행 2026-10-01 · §126은 2013.1.1 이후 변경 없음
- 지방세법 시행규칙 §66④·별지 제72호 · MST 287031 · 시행 2026-07-01
- 지방세기본법 §60·§64 · MST 290139 · 시행 2026-10-02 · 같은 법 시행령 §43 · MST 290497
- 국세기본법 시행규칙 §19의3(환급가산금 이율 연 3.1%, 2025.3.21 개정) · MST 284607
- 국가법령정보센터 www.law.go.kr — 위 조문 원문
- 서울시 자동차세 안내 · 서울시 2020-01-14 보도 · 서울시 2026-01-16 안내 · 서울시 연납 안내
- 정부24 지방세 환급계좌 신고 · 정부24 미환급금 조회 · 세종시 세정과 안내 2025-06-30 · 고양특례시·기장군·해운대구 지방세 환급 안내
자동차세 과세 기준을 배기량에서 차량가액·탄소배출로 바꾸는 논의는 확정된 개정이 아니어서 반영하지 않았습니다. 실제 환급액은 관할 지자체 결정을 따르며, 위택스(www.wetax.go.kr)나 관할 구청 세무부서에서 확인할 수 있습니다.