이 글은 상속·증여 안내서에 속합니다. 처음이면 안내서의 읽는 순서를 먼저 보세요.
상속세 · 확인일 2026-09-08
상속세 산출세액은 (과세표준 × 세율) - 누진공제액입니다. 세율은 10%·20%·30%·40%·50% 다섯 구간, 누진공제액은 순서대로 없음 · 1,000만원 · 6,000만원 · 1억 6,000만원 · 4억 6,000만원입니다. 세율표 자체는 어디서나 볼 수 있습니다. 이 글은 그 누진공제액 네 개가 어디서 나온 숫자인지 직접 도출해서 검산하는 것이 본체입니다.
이 글은 과세표준이 이미 나온 다음의 한 단계만 다룹니다. 과세표준을 어떻게 산정하는지, 상속공제에 무엇이 있는지는 다루지 않습니다. 기준 자료는 국세청 「상속세 세액계산흐름도」입니다.
한눈에 보기
| 과세표준 구간 | 세율 | 누진공제액 |
|---|---|---|
| 1억원 이하 | 10% | 없음 |
| 1억원 초과 ~ 5억원 이하 | 20% | 1,000만원 |
| 5억원 초과 ~ 10억원 이하 | 30% | 6,000만원 |
| 10억원 초과 ~ 30억원 이하 | 40% | 1억 6,000만원 |
| 30억원 초과 | 50% | 4억 6,000만원 |
곱하는 대상은 과세표준입니다. 상속재산가액이 아닙니다. 재산가액에 그냥 40%를 곱하면 숫자가 크게 튀는데, 그 사이에는 공제 단계가 통째로 들어갑니다.
산출세액이 나오는 자리
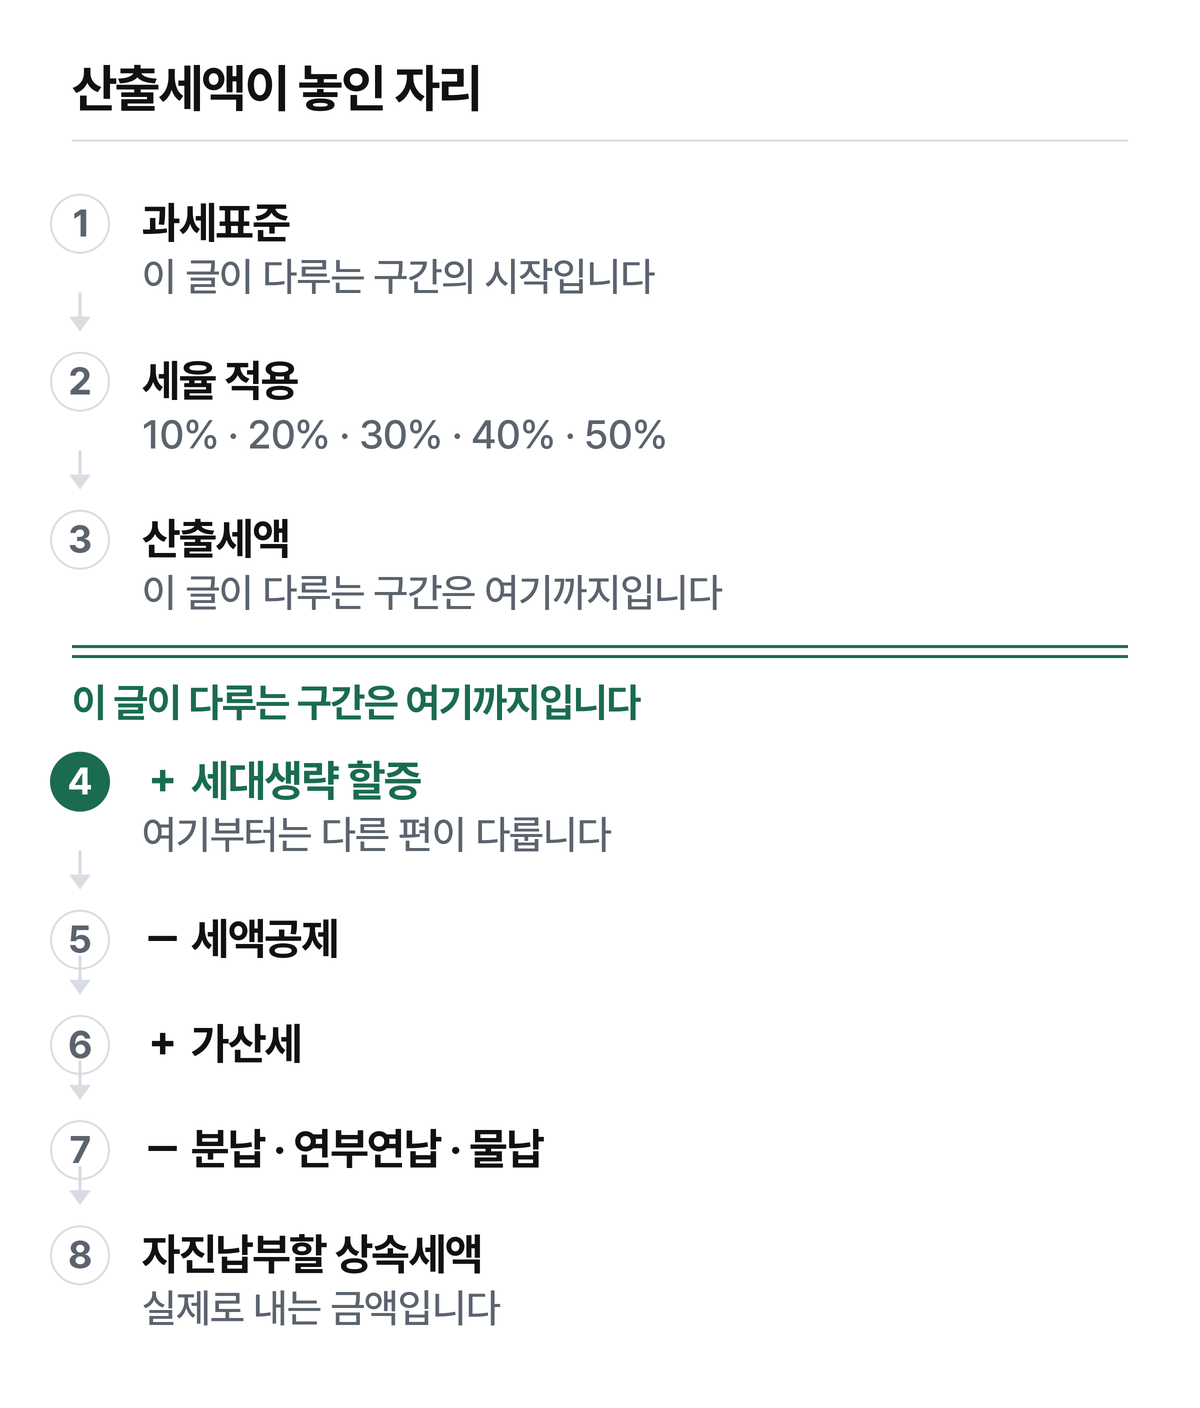
국세청 흐름도에서 이 계산이 놓인 위치는 이렇습니다.
“`
과세표준 → 세율 적용 → 산출세액
→ + 세대생략할증 → - 세액공제 → + 가산세
→ - 분납·연부연납·물납 → 자진납부할 상속세액
“`
이 글이 다루는 구간은 첫 줄뿐입니다. 산출세액 뒤에 붙는 항목이 여럿 있다는 것만 짚고 넘어갑니다.
누진공제액은 어디서 나온 숫자인가
이 숫자를 「깎아주는 혜택」으로 설명한 글을 여러 개 봤습니다. 아닙니다. 계산 축약값입니다.
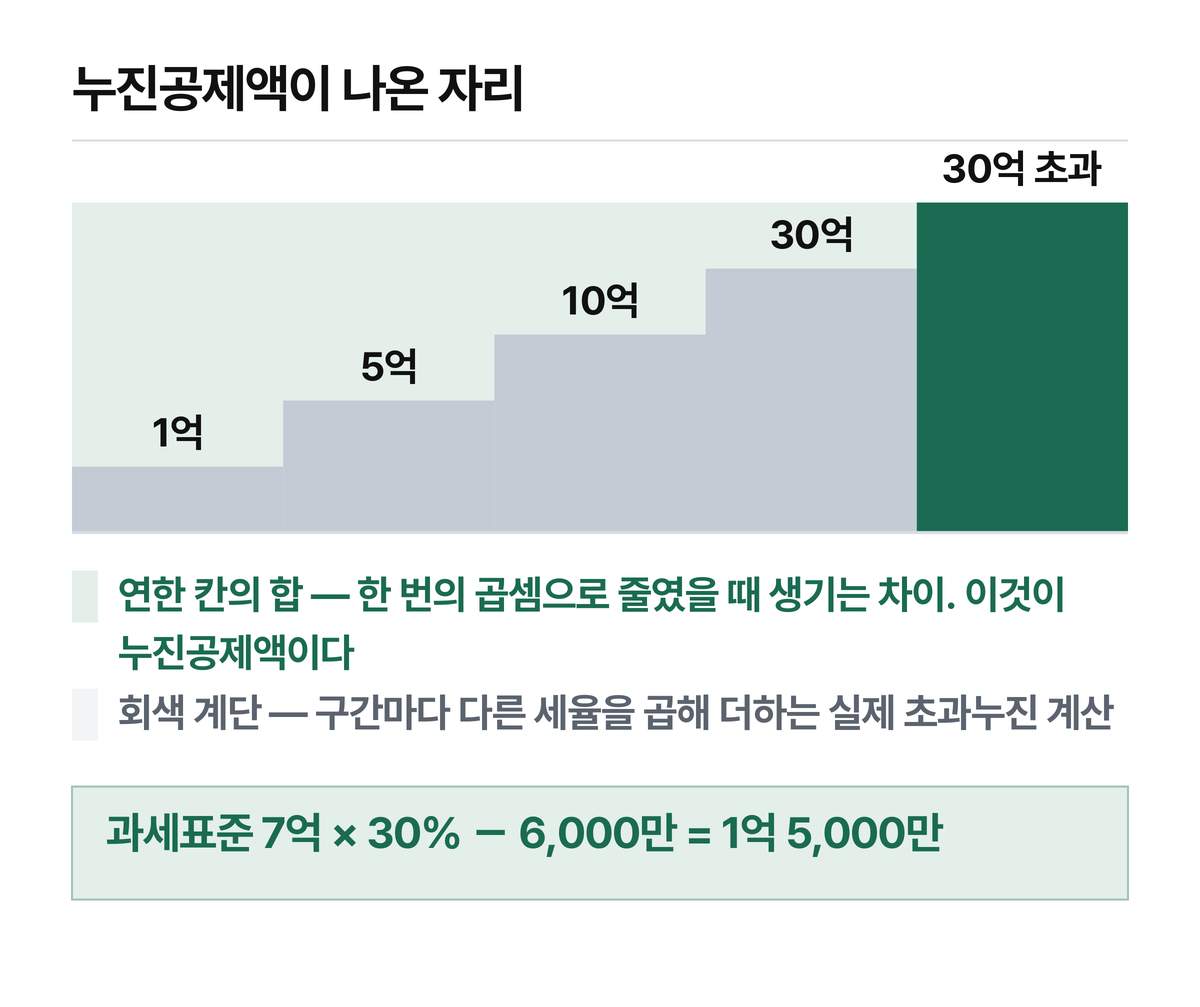
원래 계산은 구간별로 쪼개서 더하는 방식입니다. 과세표준 7억원이면 1억까지 10%, 1억~5억은 20%, 5억~7억은 30%로 따로 계산해 합칩니다. 이걸 매번 하기 번거로우니 한 번의 곱셈으로 끝내고 초과분을 빼는 방식으로 바꾼 것입니다. 그 초과분이 누진공제액입니다.
도출식은 이렇게 됩니다.
“`
그 구간의 누진공제액 = (구간 하한 × 그 구간 세율) - (구간 하한까지 쌓인 누적세액)
“`
먼저 각 구간 하한까지 쌓인 누적세액을 구합니다.
| 하한 | 계산 | 누적세액 |
|---|---|---|
| 1억원 | 1억원 × 10% | 1,000만원 |
| 5억원 | 1,000만원 + 4억원 × 20% | 9,000만원 |
| 10억원 | 9,000만원 + 5억원 × 30% | 2억 4,000만원 |
| 30억원 | 2억 4,000만원 + 20억원 × 40% | 10억 4,000만원 |
이제 도출식에 대입합니다.
| 구간 | (하한 × 세율) | - 누적세액 | 도출값 | 국세청 공표값 |
|---|---|---|---|---|
| 2구간(20%) | 1억원 × 20% = 2,000만원 | 1,000만원 | 1,000만원 | 1,000만원 ✔ |
| 3구간(30%) | 5억원 × 30% = 1억 5,000만원 | 9,000만원 | 6,000만원 | 6,000만원 ✔ |
| 4구간(40%) | 10억원 × 40% = 4억원 | 2억 4,000만원 | 1억 6,000만원 | 1억 6,000만원 ✔ |
| 5구간(50%) | 30억원 × 50% = 15억원 | 10억 4,000만원 | 4억 6,000만원 | 4억 6,000만원 ✔ |
네 값 모두 공표값과 한 자리도 어긋나지 않았습니다.
솔직히 말씀드리면 저는 이 숫자들이 어디서 나온 건지 설명하는 글을 못 찾아서 직접 대입해봤습니다. 위 도출은 세율표 열 개 값만으로 이뤄진 산술이고, 외부 자료가 더 필요하지 않았습니다.
여기서 한 번 막혔습니다. 상속세 및 증여세법 제26조 원문을 열어 조문이 어떤 문장으로 이 표를 적고 있는지 확인하려 했는데, 국가법령정보센터 접근이 되지 않았습니다. 그래서 이 글은 조문을 인용하지 않습니다. 국세청 흐름도의 값과 그 값에서 나온 산술까지만 씁니다.
경계값 검산 — 1원 넘었다고 뛰지 않습니다
「과세표준이 5억을 1원 넘으면 세금이 확 뛴다」는 걱정이 많은데, 뛰지 않습니다. 경계에서 위아래 두 공식이 같은 값을 내도록 설계된 숫자가 누진공제액이기 때문입니다.
| 과세표준 | 아래 구간 공식 | 위 구간 공식 | 일치 |
|---|---|---|---|
| 1억원 | 1억원 × 10% - 0 = 1,000만원 | 1억원 × 20% - 1,000만원 = 1,000만원 | ✔ |
| 5억원 | 5억원 × 20% - 1,000만원 = 9,000만원 | 5억원 × 30% - 6,000만원 = 9,000만원 | ✔ |
| 10억원 | 10억원 × 30% - 6,000만원 = 2억 4,000만원 | 10억원 × 40% - 1억 6,000만원 = 2억 4,000만원 | ✔ |
| 30억원 | 30억원 × 40% - 1억 6,000만원 = 10억 4,000만원 | 30억원 × 50% - 4억 6,000만원 = 10억 4,000만원 | ✔ |
네 경계값이 앞의 누적세액 표와 똑같습니다. 계산 구조가 끊기지 않고 이어진다는 뜻입니다.
사례 계산 다섯 개
과세표준은 이미 나왔다고 전제한 가상 숫자입니다. 각 사례마다 구간별로 쪼개 더한 검산을 붙였습니다.
사례 A — 과세표준 8,000만원
8,000만원 × 10% - 0원 = 800만원. 1구간이라 쪼갤 것이 없습니다.
사례 B — 과세표준 3억원
3억원 × 20% - 1,000만원 = 5,000만원
| 구간 | 해당 금액 | 세율 | 세액 |
|---|---|---|---|
| 1억원 이하 | 1억원 | 10% | 1,000만원 |
| 1억~5억원 | 2억원 | 20% | 4,000만원 |
| 합계 | 5,000만원 ✔ |
사례 C — 과세표준 7억원
7억원 × 30% - 6,000만원 = 1억 5,000만원
| 구간 | 해당 금액 | 세율 | 세액 |
|---|---|---|---|
| 1억원 이하 | 1억원 | 10% | 1,000만원 |
| 1억~5억원 | 4억원 | 20% | 8,000만원 |
| 5억~7억원 | 2억원 | 30% | 6,000만원 |
| 합계 | 1억 5,000만원 ✔ |
사례 D — 과세표준 18억원
18억원 × 40% - 1억 6,000만원 = 5억 6,000만원
| 구간 | 해당 금액 | 세율 | 세액 |
|---|---|---|---|
| 1억원 이하 | 1억원 | 10% | 1,000만원 |
| 1억~5억원 | 4억원 | 20% | 8,000만원 |
| 5억~10억원 | 5억원 | 30% | 1억 5,000만원 |
| 10억~18억원 | 8억원 | 40% | 3억 2,000만원 |
| 합계 | 5억 6,000만원 ✔ |
사례 E — 과세표준 40억원
40억원 × 50% - 4억 6,000만원 = 15억 4,000만원
| 구간 | 해당 금액 | 세율 | 세액 |
|---|---|---|---|
| 1억원 이하 | 1억원 | 10% | 1,000만원 |
| 1억~5억원 | 4억원 | 20% | 8,000만원 |
| 5억~10억원 | 5억원 | 30% | 1억 5,000만원 |
| 10억~30억원 | 20억원 | 40% | 8억원 |
| 30억원 초과 | 10억원 | 50% | 5억원 |
| 합계 | 15억 4,000만원 ✔ |
다섯 사례 전부 누진공제 방식과 구간별 합산 방식의 결과가 같았습니다. 누진공제액은 세금을 줄이는 항목이 아니라 계산을 줄이는 항목이라는 게 여기서 드러납니다.
30억원을 넘으면 전 재산의 절반인가
가장 흔하게 틀리는 지점입니다. 초과누진 구조라서 50%는 30억원을 넘는 부분에만 붙습니다.
사례 E를 그대로 씁니다. 과세표준 40억원, 산출세액 15억 4,000만원. 나눠보면 38.5%입니다. 최고세율 구간에 들어갔는데 전체 부담률은 50%가 아닙니다.
40억원이라는 숫자에 놀라 검색하다 오셨다면, 이 38.5%가 답입니다.
자주 틀리는 지점
□ 세율표를 상속재산가액에 곱했다 → 곱하는 대상은 과세표준입니다
□ 누진공제액을 상속공제와 같은 것으로 봤다 → 상속공제는 과세표준을 줄이고, 누진공제액은 세율을 곱한 뒤 뺍니다
□ 구간 세율만 곱하고 누진공제액을 빼지 않았다 → 세액이 크게 부풀어 나옵니다
□ 자기 구간이 아닌 누진공제액을 뺐다 → 공제액은 구간마다 다릅니다
□ 세대생략할증 30%를 세율표의 여섯 번째 구간으로 알았다 → 산출세액이 나온 다음 붙는 별개 항목입니다
순서를 잘못 잡으면 계산이 통째로 어긋납니다. 곱하는 대상이 과세표준이 맞는지부터 확인하는 게 가장 빠릅니다.
자주 묻는 것
Q. 누진공제액을 쓰지 않고 구간별로 쪼개 더하면 세액이 달라집니까
달라지지 않습니다. 위 다섯 사례가 전부 그 검산입니다. 두 방식은 같은 계산을 다르게 적은 것입니다.
Q. 증여세도 같은 표를 씁니까
세율 5구간과 누진공제액은 같습니다. 국세청 「증여세 세액계산 흐름도」와 「상속세 세액계산흐름도」의 표를 대조해 확인했습니다. 다른 것은 공제 쪽인데, 그 부분은 이 글에서 다루지 않습니다.
Q. 세대생략할증 30%는 세율표의 한 구간입니까
아닙니다. 산출세액이 나온 뒤에 붙는 별개 항목이라 이 글의 범위 밖입니다. 이 글은 과세표준에서 산출세액까지만 다룹니다. 할증 요건과 제외 사유는 여기서 다루지 않겠습니다.
Q. 피상속인이 비거주자여도 같은 표입니까
국세청 흐름도 기준으로는 세율과 누진공제액 표가 거주자와 같습니다. 다만 이 항목은 확인한 출처가 한 곳뿐이라 그대로 병기해 둡니다.
Q. 상속세 최고세율이 40%로 내려간다고 들었습니다
그 인하안은 2024년 12월 국회 본회의에서 부결됐습니다. 시행되지 않았고, 현재 적용되는 최고세율은 50%입니다.
확인하지 못한 것
- 상속세 및 증여세법 제26조의 조문 문장 — 국가법령정보센터 접근이 되지 않아 원문을 열지 못했습니다. 그래서 이 글에 조문 인용문이 한 줄도 없습니다
- 현행 5구간 세율표가 마지막으로 개정된 시점 — 연혁 원문을 확인하지 못해 연도를 적지 않았습니다
- 2026년 3월 이후 상증법 개정 유무 — 세율표가 바뀐 정황은 확인되지 않았으나, 연혁 원문으로 확인한 것은 아닙니다
- 비거주자 세율표가 거주자와 동일하다는 점 — 확인 출처 한 곳
- 산출세액 이후 붙는 세액공제의 공제율 — 흐름도에 항목명만 있고 율이 없어 이 글에서는 숫자를 쓰지 않았습니다
함께 보면 좋은 글
근거
- 국세청 「상속세 세액계산흐름도」 — https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2326&cntntsId=7720
- 국세청 「증여세 세액계산 흐름도」 — https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2340&cntntsId=7728
- 법제처 찾기쉬운 생활법령정보 「상속 > 상속세 계산 및 납부」 — https://easylaw.go.kr/CSP/CnpClsMain.laf?popMenu=ov&csmSeq=255&ccfNo=7&cciNo=2&cnpClsNo=1
국세청 흐름도 두 건은 2026-09-08에 직접 열어 확인했습니다. 본문의 도출식·검산·사례는 그 표의 값만 사용한 산술입니다. 본인의 과세표준과 실제 신고 세액은 세무 전문가나 관할 세무서에서 확인하시기 바랍니다.