이 글은 대출·주거지원 안내서에 속합니다. 처음이면 안내서의 읽는 순서를 먼저 보세요.
정책·기금대출 · 확인일 2026-09-07
신생아 특례 디딤돌대출(구입자금)의 부부합산 소득요건은 연 1.3억원 이하입니다. 부부가 둘 다 소득이 있으면 합산 2억원 이하로 올라가는데, 여기에 거의 안 알려진 단서가 하나 붙습니다 — 부부 각 1인의 소득이 각각 1.3억원 이하여야 합니다. 검색하면 「2.5억까지 완화」라고 쓴 글이 아직도 상단에 뜨는데, 그 수치는 시행된 적이 없습니다.
이 글은 구입자금(신생아 특례 디딤돌)만 다룹니다. 전세자금은 상품이 따로 있고, 이 글에서는 수치를 쓰지 않습니다.
한눈에 보기
| 항목 | 내용 |
|---|---|
| 소득 (외벌이) | 부부합산 총소득 연 1.3억원 이하 |
| 소득 (맞벌이) | 합산 2억원 이하 + 부부 각 1인 1.3억원 이하 |
| 순자산 | 가계금융복지조사 소득 4분위 전체가구 평균값 이하 → 2026년도 기준 5.11억원 |
| 출산 요건 | 대출접수일 기준 2년 내 출산(입양), ’23.1.1. 이후 출생아부터 |
| 태아 | 미포함 |
| 혼인신고 | 하지 않고 출산(입양)해도 취급 가능 |
| 대상 | 무주택 세대주 및 1주택 세대주(대환) |
| 대상주택 | 전용 85㎡ 이하 · 담보주택 평가액 9억원 이하 |
| 한도 | 4억원 이내 (’25.6.27. 이전 계약 체결 건은 5억원 이내) |
| LTV / DTI | LTV 70%(생애최초 80%, 단 수도권·규제지역 70%, 토지임대부 60%) / DTI 60% |
| 금리 | 연 1.8% ~ 4.5% · 지방 소재 주택 0.2%p 인하 |
| 기간 | 10 / 15 / 20 / 30년 (거치 1년 또는 비거치) |
「2.5억」은 왜 아직도 검색에 뜨는가
솔직히 말씀드리면 이 글의 제목은 원래 「부부합산 2.5억 구간까지」였습니다. 2.5억이 현행인 줄 알고 잡았습니다. 그런데 주택도시기금 상품 페이지를 열어보니 2억이라고 적혀 있었고, 그때부터 이 숫자의 출처를 거꾸로 따라갔습니다.
| 시점 | 무슨 일이 있었나 | 그 결과 |
|---|---|---|
| 2024-06-19 | 저출산고령사회위 「저출생 추세 반전 대책」 발표 — 2025~2027년 한시로 2.5억 완화, 추가출산 우대금리 0.2 → 0.4%p | 계획 단계 |
| 2024-11-28 | 국토부, 실제 시행 — 1.3억 → 2.0억 | 시행됨 |
| 2025-06-30 | 2.5억 상향 철회 | 계획 폐기 |
| 2026-09-07 | 주택도시기금 상품 페이지 원문 = 맞벌이 2억원 이하 | 현행 |
정리하면 이렇습니다. 2.5억은 발표된 계획이었지 시행된 제도가 아니었고, 그 계획마저 철회됐습니다. 2024년 6월 발표 시점에 쓰인 글들이 그대로 남아 검색 상단을 차지하고 있는 겁니다.
같은 패키지에 실려 있던 추가출산 우대금리 0.4%p도 마찬가지입니다. 현행은 자녀 1명당 연 0.2%p입니다. 0.4%p라고 적힌 글을 보시면 2024년 6월 발표 기준으로 쓴 글이라고 보시면 됩니다.
맞벌이 2억이 실제로 걸리는 자리
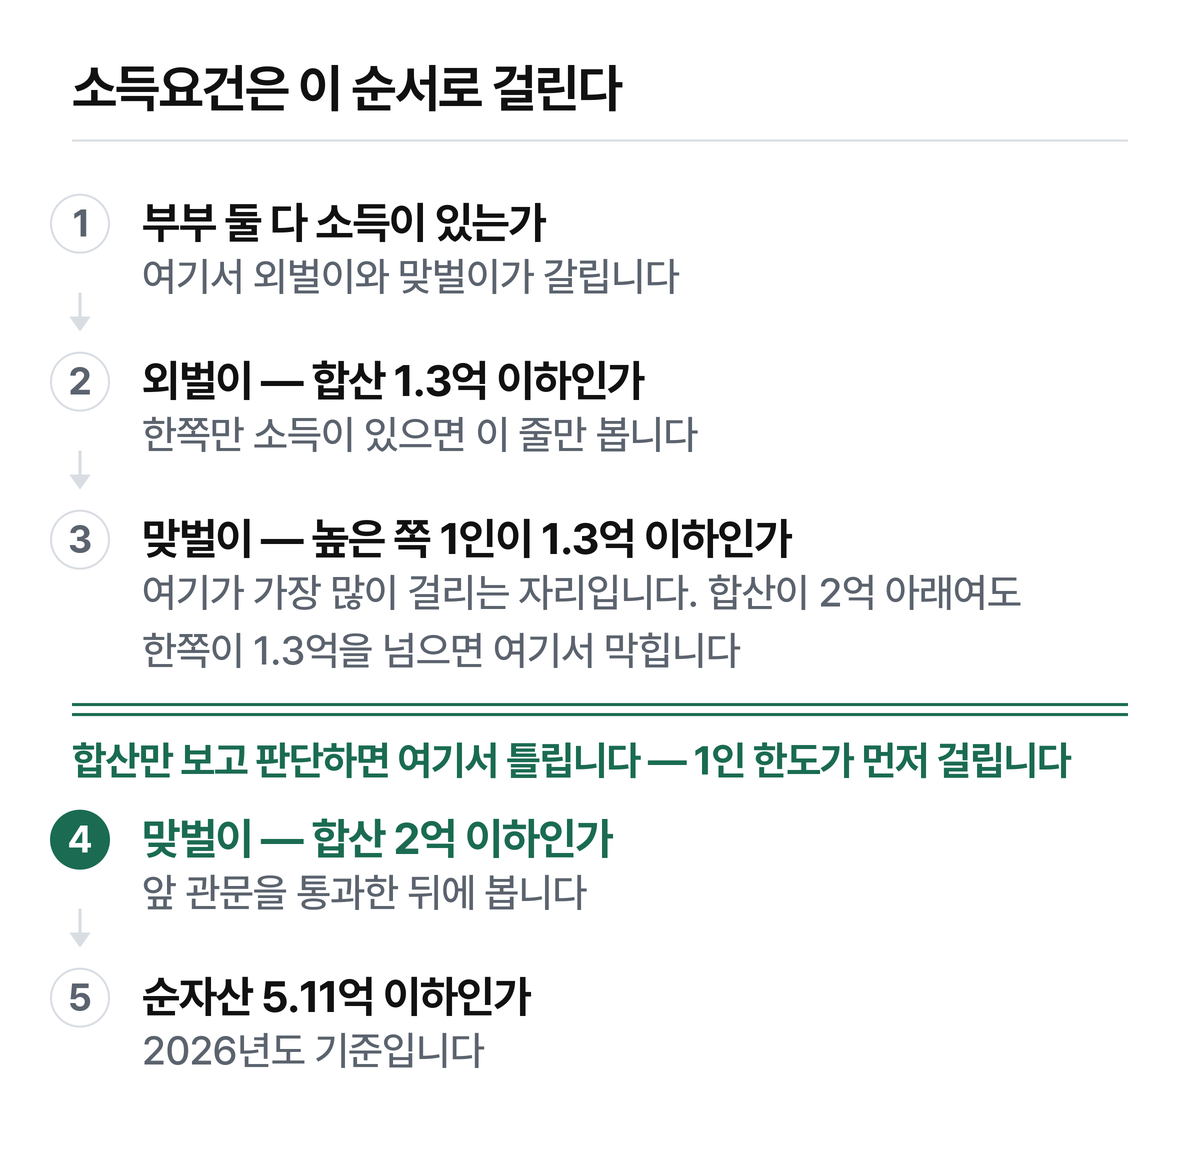
「합산 2억 이하」만 보고 계산하면 틀립니다. 원문은 맞벌이 조건을 두 겹으로 씁니다.
- 부부합산 총소득 2억원 이하
- 그리고 부부 각 1인의 소득이 각각 1.3억원 이하
숫자를 넣어보면 차이가 분명해집니다.
| 사례 | 본인 | 배우자 | 합산 | 판정 |
|---|---|---|---|---|
| A | 1.0억 | 0.9억 | 1.9억 | 두 조건 모두 충족 |
| B | 1.5억 | 0.4억 | 1.9억 | 합산은 통과, 1인 1.3억 초과 |
| C | 1.3억 | 0.7억 | 2.0억 | 경계선 — 둘 다 상한과 같음 |
| D (외벌이) | 1.4억 | 0 | 1.4억 | 1.3억 초과 |
B가 이 제도에서 가장 억울한 자리입니다. 합산 소득은 A보다 낮은데 안 됩니다. 한쪽에 소득이 몰린 맞벌이 부부는 합산액이 아니라 높은 쪽 한 사람의 소득부터 확인하시는 게 순서상 빠릅니다.
D는 외벌이입니다. 배우자 소득이 0이면 맞벌이 조항이 적용되지 않으니 상한은 1.3억 그대로입니다.

소득만 보다 걸리는 것 — 순자산 5.11억 (2026년도 기준)
소득요건을 통과해도 순자산 심사가 따로 있습니다. 기준은 가계금융복지조사의 소득 4분위 전체가구 평균값 이하이고, 2026년도 기준으로 5.11억원입니다.
일반 디딤돌 소득요건을 정리할 때 못 풀고 남겨둔 게 하나 있었습니다. 자료마다 4.88억과 5.11억이 갈렸는데, 어느 쪽이 틀린 게 아니었습니다. 4.88억은 2025년도 판, 5.11억이 2026년도 판입니다. 조사 발표에 연동돼 매년 바뀌는 값이라 연도를 안 붙이면 그 글은 이듬해에 자동으로 틀린 글이 됩니다.
그래서 이 글도 숫자 옆에 연도를 붙여 씁니다. 순자산 기준을 보실 때는 몇 년도 기준인지부터 확인하시기 바랍니다.
한도 4억 — 「최대 5억」은 지나간 규정입니다
한도는 4억원 이내입니다. 5억이라고 적힌 글은 경과규정을 떼고 온 겁니다. ’25.6.27. 이전에 계약을 체결한 건에 한해 5억원 이내가 적용됩니다.
그리고 4억은 받는 금액이 아니라 상한입니다. 실제 실행액은 LTV 70%(생애최초 80%, 수도권·규제지역은 70%), DTI 60%, 담보주택 평가액 9억원 이하라는 조건에 함께 걸립니다. 담보주택 평가액이 9억을 넘으면 소득·순자산과 무관하게 대상 밖입니다.
금리는 연 1.8% ~ 4.5% 범위에서 소득과 기간에 따라 갈립니다. 여기서 한 번 막혔습니다 — 상품 페이지에 소득 구간별 금리표가 있는데, 구간 라벨만 뜨고 금리 셀이 비어 있었습니다. 그래서 이 글에는 구간별 금리 수치를 쓰지 않습니다. 본인 적용 금리는 수탁은행에서 확인하시는 편이 정확합니다.
우대금리는 두 방향으로 붙습니다. 접수일 기준 2년 내 추가출산 자녀는 1명당 특례금리 기간이 5년씩 연장돼 최장 15년, 우대금리는 1명당 연 0.2%p입니다. 출생 후 2년이 지난 미성년 자녀는 1명당 연 0.1%p(최대 5년)입니다. 다만 우대금리 총 상한은 0.5%p이고, 다 깎아도 최종금리가 연 1.2% 미만이면 연 1.2%로 올라옵니다.
신청 전 확인할 것
□ 대출접수일 기준 2년 내 출산(입양)인가 (’23.1.1. 이후 출생아)
□ 임신 중인 상태는 아닌가 (태아는 미포함)
□ 입양이라면 접수일 기준 입양아가 만 2살 미만인가
□ 부부 중 높은 쪽 한 사람의 소득이 1.3억원 이하인가
□ 외벌이라면 합산 1.3억원 이하인가
□ 순자산이 2026년도 기준 5.11억원 이하인가
□ 담보주택 평가액이 9억원 이하인가
□ 전용 85㎡ 이하인가 (수도권 제외 도시지역 아닌 읍·면은 100㎡)
□ 대출일로부터 1개월 내 전입 + 2년 이상 실거주가 가능한가
□ 수탁은행에 현재 접수 가능한지 확인했는가
마지막 항목을 굳이 넣은 이유가 있습니다. 이 글은 요건만 확인한 글이고, 재원 소진 여부는 확인하지 못했습니다. 요건이 맞는다는 것과 지금 접수가 된다는 것은 다른 얘기입니다.
흔한 오해
「2.5억까지 완화됐다」
발표만 있고 시행되지 않았습니다. 2025-06에 철회됐습니다. 현행 맞벌이 상한은 2억원입니다.
「합산 2억만 넘지 않으면 된다」
부부 각 1인이 1.3억원 이하여야 한다는 단서가 붙습니다. 한쪽이 1.5억이면 합산 1.9억이어도 대상이 아닙니다.
「추가출산 우대금리 0.4%p」
철회된 패키지의 숫자입니다. 현행은 1명당 연 0.2%p입니다.
「한도 5억」
’25.6.27. 이전 계약 체결 건에만 남아 있는 규정입니다.
「생애최초면 LTV 80%」
수도권·규제지역이면 70%로 돌아갑니다.
「임신 중에도 신청된다」
태아는 포함되지 않습니다. 출생 이후입니다.
소득만 확인하고 순자산을 안 본 경우
순자산 기준이 따로 있습니다. 소득요건만 맞춰놓고 여기서 걸리는 자리입니다.
자주 묻는 것
Q. 혼인신고를 안 했는데 됩니까
상품 안내는 혼인신고를 하지 않고 출산(입양)한 경우에도 대출 취급이 가능하다고 적고 있습니다.
Q. 이미 집이 한 채 있으면 안 됩니까
무주택 세대주 외에 1주택 세대주의 대환대출도 대상에 들어 있습니다. 다만 2024-06-19 신규접수분부터 1주택 유지 조건이 붙어, 추가로 주택을 취득하고 6개월 내에 처분하지 않으면 회수 대상입니다.
Q. 중도상환수수료가 붙습니까
3년 이내 상환분에 0.6% 한도로 부과되는 구조인데, 2024-08-12부터 2026-12-31까지의 중도상환분은 면제로 안내돼 있습니다.
Q. 전세자금도 같은 요건입니까
소득요건은 구입·전세자금 양쪽이 함께 완화된 것으로 국토부 보도자료 제목에 명시돼 있습니다. 다만 대상·한도·금리는 상품이 다릅니다. 전세자금 쪽 원문은 이번에 열어보지 못해 수치를 쓰지 않았습니다.
Q. 지방 주택이면 유리합니까
지방 소재 주택은 0.2%p 인하가 적용된다고 안내돼 있습니다. 우대금리 총 상한 0.5%p 안에서 다른 우대와 함께 계산됩니다.
확인하지 못한 것
- 신생아 특례 버팀목(전세자금)의 순자산·한도·금리 — 상품 페이지 원문을 열지 못했습니다. 그래서 이 글은 구입자금만 다룹니다
- 소득 구간별 금리 수치 — 상품 페이지 금리표의 셀이 비어 있었습니다
- 재원 소진 여부와 현재 접수 가능 여부 — 확인 경로를 찾지 못했습니다. 수탁은행 확인이 필요합니다
- 소득 산정의 세부 기준 — 어느 시점의 어떤 증빙으로 총소득을 재는지는 이번에 확인하지 않았습니다
- 관련 법령·규정의 조문 원문 — 법제처 사이트 접근이 막혀 조문을 축자로 확보하지 못했습니다. 그래서 이 글은 조문을 인용하지 않고 부처·기금 안내 페이지 기준으로만 씁니다
- 순자산 5.11억이 언제 다음 값으로 갱신되는지 — 가계금융복지조사 발표에 연동된다는 것까지만 확인했습니다
함께 보면 좋은 글
근거
- 주택도시기금 「신생아 특례 디딤돌대출」 대출안내 — https://nhuf.molit.go.kr/FP/FP05/FP0503/FP05030801.jsp (원문 직독 2026-09-07)
- 주택도시기금 「자산 심사 안내」 — https://nhuf.molit.go.kr/FP/FP08/FP0813/FP081301.jsp
- 국토교통부 「신생아 특례 대출, 연소득 2.0억원 맞벌이 부부까지 지원」 — https://www.molit.go.kr/USR/NEWS/m_71/dtl.jsp?lcmspage=1&id=95090411
- 국토교통부 「신생아 특례 구입·전세자금 대출 소득 기준 1.3억→2억 확대」 — https://www.molit.go.kr/USR/NEWS/m_72/dtl.jsp?id=95089628
- 저출산고령사회위원회 「저출생 추세 반전 대책」(2.5억 계획의 출처) — https://www.betterfuture.go.kr/front/policySpace/policyReferenceDetail.do?articleId=42
- 경향신문 「신생아 대출 소득 요건 ’연 2.5억’ 상향도 없던 일로」(철회 확인용) — https://www.khan.co.kr/article/202506302120025
- 주택도시기금 「신생아 특례 버팀목대출」(이번 글에서 수치를 쓰지 않은 상품) — https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05021401.jsp
기금 상품 페이지와 국토부 보도자료는 2026-09-07에 직접 열어 확인했습니다. 본인 소득·순자산의 인정 여부와 실행 가능 금액은 수탁은행에서 확인하시기 바랍니다.