이 글은 전월세·임대차 안내서에 속합니다. 처음이면 안내서의 읽는 순서를 먼저 보세요.
부동산·청약 · 확인일 2026-10-20
생애최초 특별공급 조건의 「생애최초」는 무주택 기간이 아닙니다. 세대에 속한 사람 전원이 과거에 집을 가진 적이 한 번도 없어야 합니다(주택공급에 관한 규칙 제43조①). 지금 무주택이어도 배우자나 같은 등본의 부모가 예전에 집을 샀다 팔았으면 원칙적으로 신청하지 못합니다(60세 이상 부모 등 제53조 예외는 아래 「부모님 집」 절). 아래에 다섯 요건과 2026년 6월 15일부터 바뀐 공급비율(국민주택 20%, 민영 17%·7%), 미혼·1인가구가 들어가는 자리를 정리했습니다.
「무주택 5년이면 생애최초」는 오답입니다 — 조문은 기간이 아니라 이력을 봅니다
정의는 조문 괄호 안에 있습니다.
주택공급에 관한 규칙 제43조① …입주자모집공고일 현재 생애 최초(세대에 속한 모든 자가 과거 주택을 소유한 사실이 없는 경우로 한정한다. 이하 이 조에서 같다)로 주택을 구입하는 자로서… 한 차례에 한정하여 1세대 1주택의 기준으로 추첨의 방법으로 입주자를 선정하여 특별공급할 수 있다.
기간을 세는 문구가 없습니다. 「과거」라는 말에는 시작점이 없어서, 10년 전에 잠깐 가졌던 집도 걸립니다.
취득 원인이 매매든 상속·증여·신축이든 원칙적으로 소유로 봅니다. 다만 상속으로 받은 공유지분은 부적격 통보 후 3개월 안에 처분하면 무주택으로 봅니다(제53조 1호). 분양권과 공유지분도 주택 소유로 봅니다(제53조 본문, 국토교통부 문답).
무주택 기간을 점수로 세는 건 일반공급 가점제입니다. 가점제가 적용되는 세대인지는 청약 가점을 계산하기 전에 — 내가 가점제 적용 대상인지부터 봐야 합니다 글에서 따로 정리했습니다. 디딤돌대출의 「생애최초」도 이름만 같고 다른 제도입니다.
2026년 6월 15일부터 바뀐 것 — 비율 20%·17%·7%, 배분은 3단계
2025년 10월 판본과 현행 조문을 나란히 놓고 보니 비율 숫자가 세 개 다 바뀌어 있었습니다. 청약홈 안내 화면에도 종전 수치가 섞여 있어서, 이 글은 조문을 기준으로 씁니다.
| 항목 | 2026.6.15 전 | 2026.6.15 이후(현행) |
|---|---|---|
| 국민주택 공급비율 | 25% | 20% |
| 민영 85㎡ 이하 · 공공택지 | 19% | 17% |
| 민영 85㎡ 이하 · 민간택지 | 9% | 7% |
| 물량 배분 | 5단계(15/5/35/15/나머지, 2세 미만 자녀 우선 포함) | 3단계(50/20/나머지) |
| 2세 미만 자녀 우선공급 | 생애최초 안에 있음 | 삭제, 별도 유형으로 분리 |
근거는 국토교통부령 제1592호(2026.6.15 공포·시행)입니다. 비율은 「범위에서」라고 적혀 있어서 단지마다 실제 호수는 공고문으로 확정됩니다. 배분할 때 소수점 이하는 올림합니다(제43조②④). 분리된 신생아 특별공급의 요건은 이 글에서 다루지 않습니다.
다섯 요건 — 하나라도 빠지면 부적격입니다
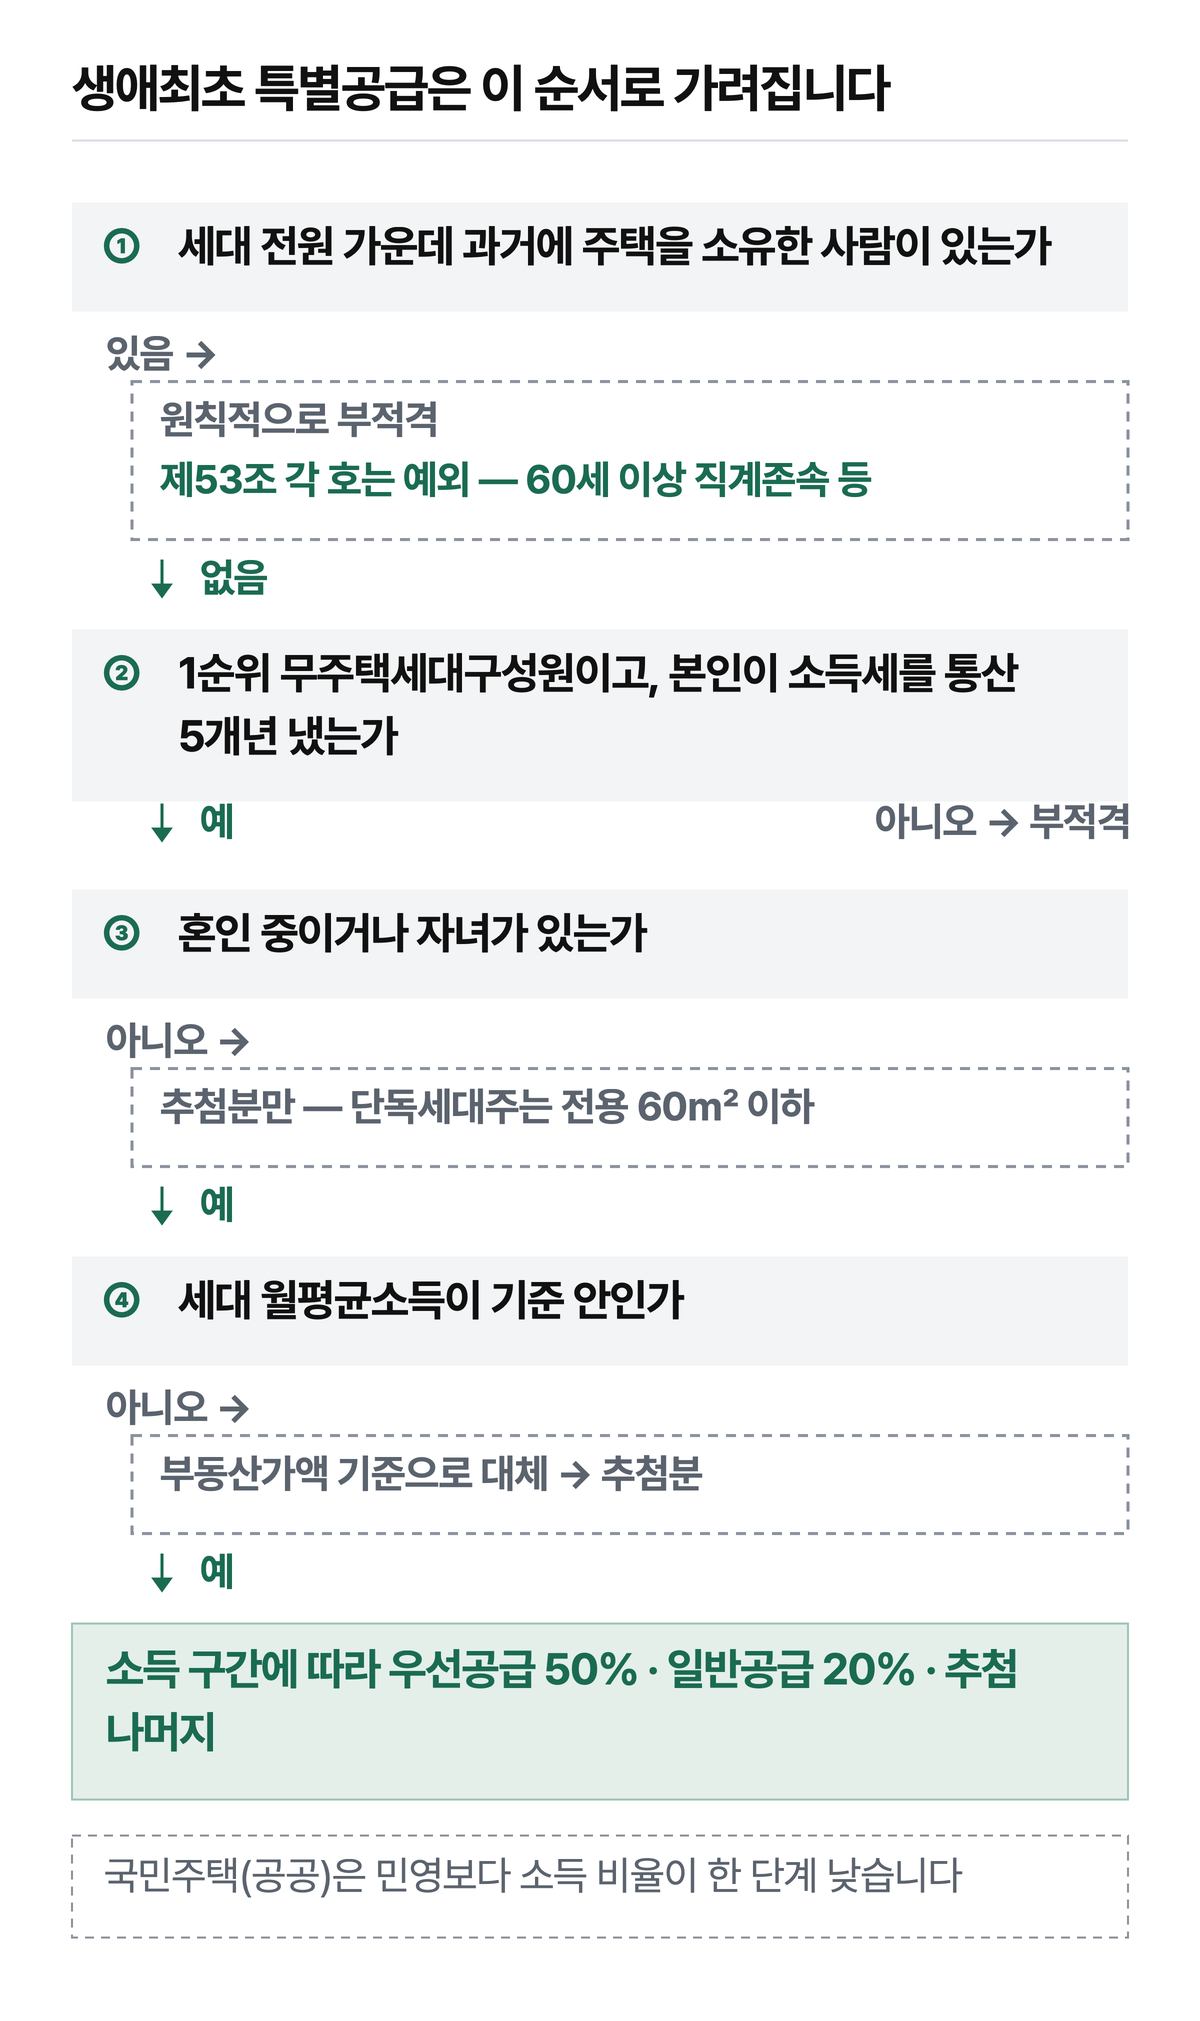
□ 세대 전원 과거 주택 소유 이력 없음(분양권·공유지분 포함, 제53조 각 호 예외는 무주택으로 봄)
□ 1순위 무주택세대구성원 — 국민주택은 저축액 600만원 이상(선납금 포함)이 더 붙습니다
□ 혼인 중이거나 자녀가 있음 — 아니면 소득요건을 갖춘 사람으로서 추첨분에만 들어갑니다
□ 본인이 근로·사업소득 소득세를 통산 5년 이상 납부
□ 세대 월평균소득 기준 충족 — 초과하면 부동산가액 기준으로 대체
자녀는 신청자와 같은 등본에 있는 미혼 자녀입니다. 임신 중이거나 입양한 경우도 들어갑니다. 혼인에는 재혼이 포함됩니다(운용지침 제4조).
생애최초 특별공급 소득세 5년 — 본인 것만, 연속이 아니어도 됩니다
조문은 「5년 이상 소득세를 납부한 자」이고, 운용지침은 「통산하여 5년」이라고 적습니다. 국토교통부 문답(2020)이 세 가지를 정리했습니다.
- 개월 수가 아니라 연도 단위 횟수로 셉니다
- 중간에 끊겨도 합쳐서 5개년이면 됩니다
- 신청자 본인 납부분만 셉니다. 배우자·세대원 납부분은 넣지 않습니다
인정되는 건 근로소득(소득세법 제20조)·사업소득(제19조)에 붙은 소득세뿐입니다. 이자·배당·연금소득만 있던 해는 빠집니다. 납부의무자인데 공제·감면으로 낼 세액이 0원이었던 해는 들어갑니다(제43조①3호 후단).
예를 들어 근로 2년 → 공백 1년 → 사업소득 신고 3년이면 통산 5개년이라 충족합니다. 연도마다 세무서 소득금액증명으로 한 해씩 세어 보는 편이 정확합니다.
생애최초 특별공급 미혼이면 추첨분만 남습니다
미혼·무자녀도 신청은 됩니다. 다만 물량 50%(우선공급)와 20%(일반공급) 배분은 「제2호나목은 제외한다」고 적혀 있습니다(제43조②1·2호). 나목이 바로 미혼·무자녀입니다. 그래서 들어갈 수 있는 자리는 나머지 추첨분(약 30%) 하나입니다.
1인가구는 전용 60㎡ 이하만 신청할 수 있습니다
단독세대주, 또는 세대주와 같은 등본에 있는 동거인(세대원 제외)은 주거전용 60㎡ 이하만 신청할 수 있습니다(제43조①·③ 후단). 아파트 평면으로 보면 전용 59㎡ 타입은 되고 84㎡ 타입은 안 된다는 뜻입니다. 모집공고를 볼 때 소득표보다 주택형 목록에서 60㎡ 이하가 몇 타입인지부터 보는 게 시간을 아낍니다.
생애최초 특별공급 소득 기준 — 2026년 적용표
기준은 「전년도 도시근로자 가구당 월평균소득」입니다. 2026년 적용표는 2025년도 통계입니다. 3인 이하는 가구원 수를 나누지 않고 금액 하나를 씁니다. 가구원 수별 금액은 4인부터입니다(제43조①4호 가목).
2026년 적용 기준 — 월평균소득
| 세대원 수 | 100% | 130% | 160% |
|---|---|---|---|
| 3인 이하 | 7,533,763 | 9,793,892 | 12,054,021 |
| 4인 | 8,802,202 | 11,442,863 | 14,083,523 |
| 5인 | 9,326,985 | 12,125,081 | 14,923,176 |
6인 이상은 청약홈도 공고문 기재값을 따르라고 둡니다. 2027년에 새 통계가 나오면 이 표는 바뀝니다.
어느 배분에 들어가나 — 국민주택과 민영의 차이
| 배분 | 물량 | 국민주택(공공) | 민영 85㎡ 이하 | 미혼·무자녀 |
|---|---|---|---|---|
| 우선공급 | 50% | 100% 이하 | 130% 이하 | 제외 |
| 일반공급 | 20% | 130% 이하(우선 탈락자 포함) | 160% 이하(우선 탈락자 포함) | 제외 |
| 추첨 | 나머지 | 요건 충족자 전원(일반 탈락자 포함) | 같음 | 여기만 |
공공과 민영의 차이는 소득 비율 한 단계입니다. 소득은 가구원 중 성년자 전원을 합칩니다(운용지침 제8조). 근로자는 전년도 원천징수영수증 총급여액을 근로기간으로 나눠 월평균을 냅니다.
소득이 넘으면 — 부동산가액 기준으로 추첨분에 들어갑니다
국민주택 130%, 민영 160%를 넘어도 끝이 아닙니다. 세대원 부동산가액 합계가 국민건강보험법 시행령 별표 4의 29등급 하한·상한 산술평균 이하이면 소득요건을 채운 것으로 봅니다(제43조①4호 나목). 청약홈 안내값은 3억3,100만원입니다. 실제 기준은 해당 공고문 기재값을 우선합니다.

가구 셋을 대입해 봤습니다
| 가구 | 상황 | 국민주택 | 민영 85㎡ 이하 |
|---|---|---|---|
| A. 미혼 1인 | 단독세대주, 월 480만원 | 130% 이하 → 추첨분만, 60㎡ 이하만 | 추첨분만, 59㎡ 가능·84㎡ 불가 |
| B. 맞벌이 무자녀 부부 | 합산 월 1,050만원, 부동산 없음 | 130%(9,793,892원) 초과 → 부동산가액 기준으로 추첨분 | 160%(12,054,021원) 이하 → 일반공급 20%, 떨어지면 추첨분 |
| C. 부부+자녀 2 | 외벌이 월 870만원 | 4인 100%(8,802,202원) 이하 → 우선공급 50% | 4인 130% 이하 → 우선공급 50% |
B는 같은 소득으로도 공공에서는 추첨 하나, 민영에서는 두 번 기회가 생깁니다. 비율 한 단계 차이가 여기서 갈립니다. 신혼부부라면 신혼부부 특별공급 소득 기준과도 비교해 보는 게 맞습니다 — 신혼부부 특별공급 맞벌이 소득기준 — 120%와 160%는 다른 칸, 부부 중 한 명 상한까지 세는 법에서 따로 다룹니다.
생애최초 특별공급 부모님 집 — 60세 예외와 공동명의 함정
부모님과 같은 등본이면 부모님도 「세대에 속한 자」입니다. 부모님의 과거 소유가 그대로 걸립니다. 부모님 집에서 가장 자주 쓰이는 예외는 60세 이상 직계존속(배우자 쪽 포함)의 주택 소유를 무주택으로 보는 제53조 6호입니다. 이 예외는 생애최초에도 적용됩니다. 제53조 단서가 6호를 적용하지 않는 공급은 노부모부양 특별공급과 공공임대주택이고, 생애최초는 여기에 없습니다. 국토교통부 문답(2020)은 과거 소유도 예외로 본다고 안내했습니다.
제53조에는 이 밖에도 상속 공유지분을 부적격 통보 후 3개월 안에 처분한 경우(1호), 세대가 20㎡ 이하 주택·분양권을 1호만 가진 경우(5호), 폐가·멸실 주택을 부적격 통보 후 3개월 안에 멸실시키거나 공부를 정리한 경우(7호) 등 무주택으로 보는 사유가 더 있습니다. 해당되면 사업주체에 먼저 확인합니다.
| 상황 | 판정 |
|---|---|
| 미혼 31세, 아버지(63세) 단독명의 집, 2년째 같은 등본 | 60세 예외로 가능. 단 미혼이라 추첨분만 |
| 위와 같은데 어머니(59세)와 공동명의 | 부적격 — 59세 어머니의 공유지분 소유 |
| 아내가 결혼 전 아파트를 갖고 있다 매도, 지금 부부 무주택 | 원칙적으로 부적격 — 세대원의 과거 이력(제53조 각 호 예외에 해당하지 않을 때) |
부모님이 가구원 수에 들어가려면 공고일 기준 1년 이상 계속 같은 등본에 있어야 합니다. 들어가면 부모님 소득도 성년 가구원으로 합산됩니다. 위 첫 줄은 3명이라 「3인 이하」 금액을 씁니다.
배우자가 다른 등본에 있어도 혼인을 증명하면 신청할 수 있습니다. 대신 배우자와 그 등본의 직계존비속 전원도 과거 소유가 없어야 합니다(2020 문답).
공고일 전에 등본을 분리하면 부모님은 세대에서 빠집니다. 그 대가로 본인이 단독세대주가 되어 60㎡ 이하로 묶입니다. 부모님과 같은 등본이라면 소득표보다 부모님 등기 이력부터 확인하는 편이 빠릅니다. 공동명의 한 줄에서 판정이 끝나기 때문입니다.

확인하지 못한 것 — 소형·저가주택 이력, 부동산가액 3억3,100만원의 표
여기서 막혔습니다. 아래 다섯 가지는 단정하지 않고 남겨 둡니다.
- 과거 소형·저가주택을 가졌던 경우 — 2020년 국토교통부 문답은 소형·저가주택 인정기준을 생애최초에 적용하지 않는다고 안내했습니다. 그런데 2023.11.10 판본부터 제53조 9호의 「제28조에 따라 공급을 신청하는 경우」라는 한정 문구가 사라졌습니다. 그 뒤 생애최초에 대한 공식 해석은 찾지 못했습니다. 해당되면 사업주체나 청약홈에 먼저 물어보는 게 맞습니다
- 3억3,100만원의 근거 표 — 국민건강보험법 시행령 별표 4를 열었지만 표가 추출되지 않아 29등급 금액을 직접 대조하지 못했습니다. 별표 4에는 2026.9.15 개정 표기가 있고, 금액이 바뀌었는지는 확인하지 못했습니다
- 2026년 적용표의 적용 개시일 — 공식 화면은 「2026년 적용」이라고만 적습니다. 어느 공고부터인지는 확인하지 못했습니다
- LH·SH 공공분양(뉴:홈)의 생애최초 기준 — 공공주택 특별법 시행규칙 별표 6에 별도 기준(자산·자동차)이 붙습니다. 원문을 보지 못해 숫자는 적지 않았습니다. 해당 공고문 기준으로 확인해야 합니다
- 제1592호 부칙(경과조치) — 응답이 잘려 끝까지 읽지 못했습니다
서류는 두 묶음입니다 — 기간도 대상도 다릅니다
생애최초 서류에서 가장 많이 섞이는 지점입니다. 소득세 5년 서류와 소득 입증 서류는 누구의 것이냐와 어느 해 것이냐가 다릅니다(운용지침 별표 1).
| 묶음 | 누구 | 어느 해 | 서류 |
|---|---|---|---|
| 소득세 5년 | 신청자 본인만 | 공고일 이전 5개년도 | 근로자: 재직증명서 + 근로소득원천징수영수증 또는 소득금액증명 / 자영업자: 사업자등록증 사본 + 소득금액증명 |
| 소득 입증 | 세대주와 성년 세대원 전원 | 전년도, 공고일 이후 발행분 | 근로자: 전년도 원천징수영수증 또는 소득금액증명 + 재직증명서 / 자영업자: 전년도 소득금액증명 + 사업자등록증 |
공통으로 주민등록표 등본(배우자가 다른 등본이면 배우자 것 추가), 가족관계증명서, 청약통장 가입확인서, 건강보험 자격득실확인서가 들어갑니다. 소득이 넘어 부동산가액 기준을 쓰는 경우에만 세대원별 부동산 소유 현황과 등기부등본, 재산세 납부내역이 붙습니다.
국가·지자체·LH·지방공사가 사업주체면 사회보장정보시스템으로 소득을 산정할 수 있습니다(운용지침 제8조⑪). 실제 제출 목록은 해당 공고문이 우선합니다.
흔히 틀리는 계산 — 작년 표와 종전 비율
| 전해 들은 말 | 조문과 대조하면 |
|---|---|
| 국민 25%, 민영 19%·9% | 2026.6.15 전 값입니다. 현행 20%, 17%·7% |
| 3인 이하 100%가 720만원대 | 2025년 적용표입니다. 2026년 적용은 7,533,763원 |
자주 묻는 것 — 판정 기준과 신청 횟수
무주택으로 10년을 살았는데, 아내가 결혼 전에 집이 있었습니다. 신청할 수 있습니까
원칙적으로 신청할 수 없습니다. 기준은 기간이 아니라 세대에 속한 모든 사람의 과거 소유 이력입니다(제43조①). 아내의 집이 제53조 각 호의 예외(20㎡ 이하 1호, 통보 후 3개월 안에 정리한 폐가·멸실 주택 등)에 해당했는지는 따로 확인합니다.
혼자 사는데 소득 기준은 1인 가구 금액으로 봅니까
아닙니다. 3인 이하는 가구당 월평균소득 하나를 씁니다. 금액은 위 소득 기준 표에 있습니다.
청약통장 600만원은 민영주택에도 필요합니까
아닙니다. 저축액 600만원 요건은 국민주택(제43조①1호)에만 있습니다. 민영은 제28조의 1순위 요건만 봅니다(제43조③1호).
당첨 뒤에 다시 생애최초로 신청할 수 있습니까
조문은 「한 차례에 한정」합니다(제43조①③).
근거
- 주택공급에 관한 규칙 제43조 · 국토교통부령 제1592호 · 시행 2026-06-15 · MST 286965 (종전 판본 MST 279483, 2025-10-31 시행과 대조: 국민 25→20%, 민영 공공택지 19→17%, 민간택지 9→7%)
- 국토교통부 입법예고 — 국토교통부공고 제2026-146호 「주택공급에 관한 규칙」 일부개정령안 — 개정문 「제43조제1항 … “25퍼센트”를 “20퍼센트”로 … 제3항 … “19퍼센트”를 “17퍼센트”로, “9퍼센트를”을 “7퍼센트를”로」, 같은 조 제2항·제4항 배분 15·5·35·15 → 50·20·나머지
- 국토교통부 보도자료(2026-06-15) — 출생가구, 민영주택 청약 기회 넓어진다 — 민영 신생아 특별공급 10% 신설, 종전 「생애최초 특별공급 9% 중 2%」였던 신생아 우선 배정을 신생아 특별공급으로 분리(신생아 특공은 생애최초 소득기준과 우선 50%:일반 20%:추첨 30%로 배분)
- 같은 규칙 제27조①·제28조①(1순위), 제53조(주택 소유 판정, 1호·5호·6호·7호·9호) · 연혁 대조 MST 253281(2023.7.31) / 256019(2023.11.10)
- 주택공급에 관한 규칙 제·개정이유
- 생애최초 주택 특별공급 운용지침 제4조·제8조·별표 1 · 2026-07-08 현행(고시 제2026-360호)
- 국민건강보험법 시행령 별표 4(재산등급) — 금액 미대조
- 국가법령정보센터 www.law.go.kr — 위 조문 원문
- 청약홈 특별공급 안내 — 2026년 적용 소득표(130%·160%), 부동산가액 안내값
- 마이홈 소득기준표 · LH 분양가이드 · 경기주거복지포털 — 100% 금액 대조
- 정책브리핑 — 문답으로 살펴본 민영주택 생애최초 특별공급(국토교통부, 2020)
개별 자격은 사업주체가 입주자모집공고문 기준으로 판정합니다. 이 글은 조문과 고시가 무엇을 요구하는지 확인한 기록입니다.