이 글은 전월세·임대차 안내서에 속합니다. 처음이면 안내서의 읽는 순서를 먼저 보세요.
부동산·청약 · 확인일 2026-10-13
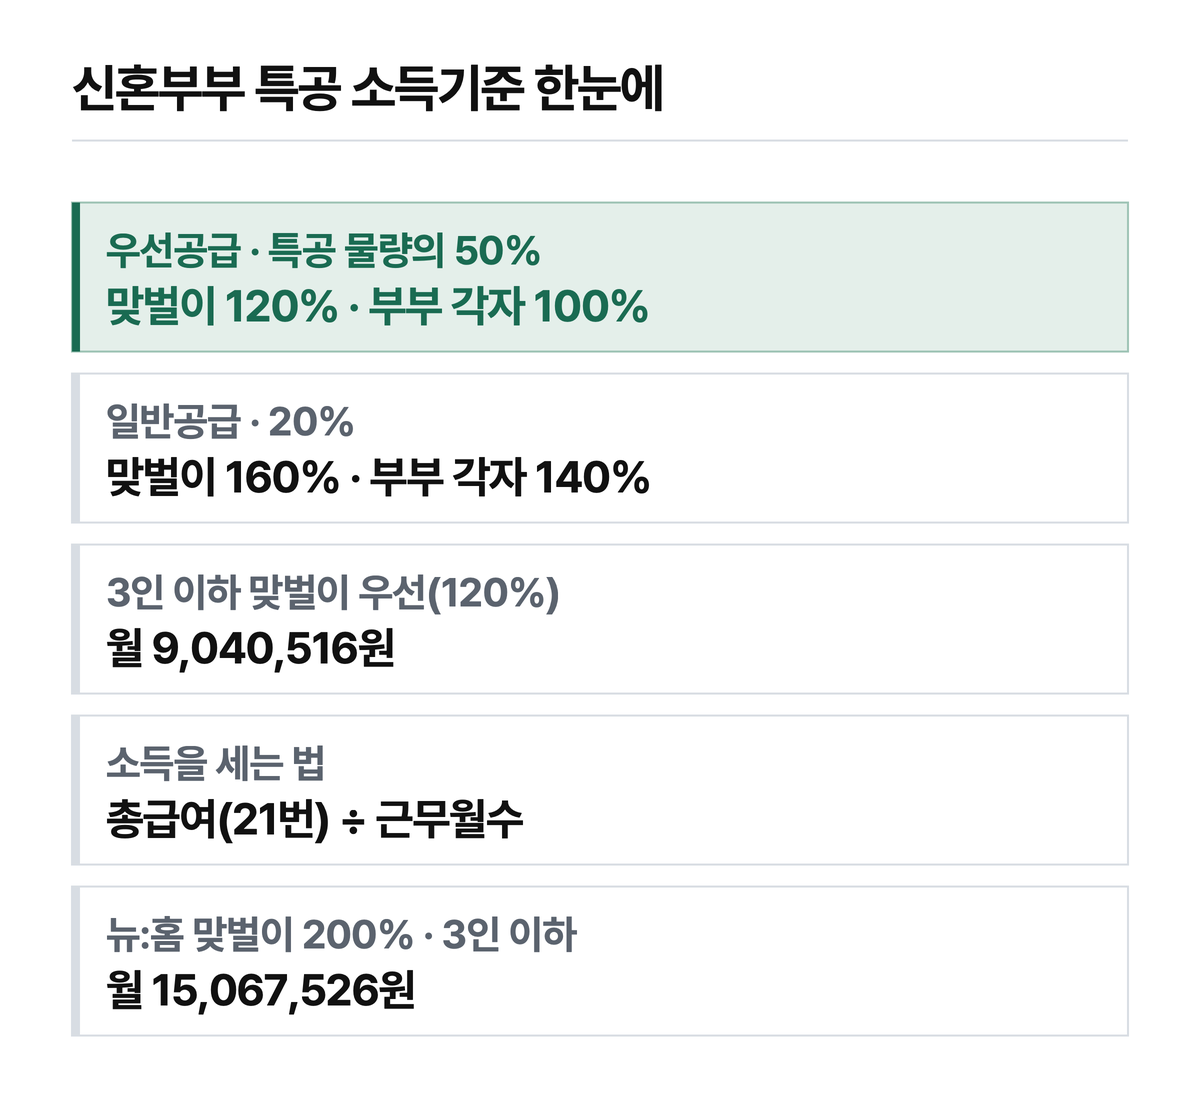
120%입니다. 민영주택 신혼부부 특별공급에서 맞벌이 부부가 우선공급(특공 물량의 50%)에 넣을 수 있는 소득 상한은 전년도 도시근로자 가구당 월평균소득의 120%이고, 3인 이하 가구는 2025년도 통계 기준 월 9,040,516원입니다. 흔히 보는 160%는 그다음 일반공급(20%) 칸의 숫자이고, 맞벌이라도 부부 중 한 사람 소득이 100%(일반공급은 140%)를 넘으면 그 칸의 맞벌이 기준을 쓰지 못합니다. 아래에서 부부 소득을 합쳐 세는 방법과 세 부부의 계산, 소득을 넘었을 때 남는 추첨분까지 정리했습니다.
120%는 규칙 제41조 제3항에 있습니다 — 신혼부부 특공 우선공급 소득기준
주택공급에 관한 규칙 제41조 제3항 제1호를 그대로 옮깁니다.
특별공급 대상 주택 수의 50퍼센트는 … 해당 세대의 월평균 소득이 전년도 도시근로자 가구당 월평균 소득의 100퍼센트(배우자가 소득이 있는 경우에는 120퍼센트로 한다) 이하인 사람에게 공급한다.
괄호 안이 맞벌이 기준입니다. 같은 조가 물량을 세 칸으로 나눕니다.
| 칸 | 물량 | 외벌이 | 맞벌이 | 조문 |
|---|---|---|---|---|
| 우선공급 | 특공 물량의 50% | 100% 이하 | 120% 이하 | 제41조③1호 |
| 일반공급 | 20% (우선 탈락자 포함) | 140% 이하 | 160% 이하 | 제41조③2호 |
| 추첨공급 | 나머지 (일반 탈락자 포함) | 소득 초과자는 부동산가액 요건 | 같음 | 제41조③3호 |
민영은 85㎡ 이하 주택 건설량의 15%, 국민주택은 20% 범위가 신혼부부 몫입니다. 국민주택도 제41조 제6항에서 같은 100/120, 140/160 구조를 씁니다.
신혼부부 특공 소득 기준표 — 3인 이하는 값이 하나입니다
운용지침 제9조는 4명 이상만 가구원수별 값을 쓰고, 3인 이하는 「가구당 월평균 소득」 하나를 씁니다. 아이 없는 2인 부부도 3인 이하 칸입니다.
| 가구원수 | 100% | 120% (맞벌이 우선) | 140% | 160% (맞벌이 일반) |
|---|---|---|---|---|
| 3인 이하 | 7,533,763원 | 9,040,516원 | 10,547,268원 | 12,054,021원 |
| 4인 | 8,802,202원 | 10,562,642원 | 12,323,083원 | 14,083,523원 |
| 5인 | 9,326,985원 | 11,192,382원 | 13,057,779원 | 14,923,176원 |
2025년도 통계로 계산된 값입니다. 연으로 바꾸면 3인 이하 맞벌이 우선은 108,486,192원, 맞벌이 일반은 144,648,252원입니다. 임대주택 소득표의 값은 체계가 다른 숫자라 이 표에 섞으면 안 됩니다. 행복주택과 국민임대의 요건은 행복주택과 국민임대, 소득·자산 요건이 다릅니다에서 따로 정리했습니다.
이 표의 연도 라벨은 청약홈에서 직접 보지 못했습니다
청약홈 소득표 페이지를 직접 열어 확인하지 못했습니다. 그래서 LH 임대 안내 두 곳의 「2025년도」 4~8인 값과 LH 공공분양 신혼특공 표를 맞대어 연도를 간접으로 맞췄습니다. 3인 이하 7,533,763원은 신혼희망타운 130% 값(9,793,892원)과 곱셈이 맞아떨어집니다.
어느 공고부터 2025년도 통계가 적용됐는지도 확인하지 못했습니다. 지침 제9조 제6항은 공고일에 전년도 통계가 없으면 전전년도 값을 쓰게 합니다. 뒤에서 볼 공공분양(뉴:홈) 표도 별표 6과 LH 두 곳 모두 「전년도」라고만 적습니다. 실제 기준선은 그 단지 입주자모집공고문의 소득표가 정합니다.

맞벌이 소득 합산 방법 — 신혼부부 특공 소득기준은 세전 총급여를 근무월수로 나눕니다
지침 제9조는 소득을 세는 사람을 가구원 중 성년자로 정하고, 각자의 월평균소득을 합산합니다. 부부 둘만 세는 게 아닙니다. 직계존속은 공고일 기준 1년 이상 같은 등본에 계속 올라 있어야 가구원수에 들어갑니다.
| 구분 | 무엇을 | 무엇으로 나누나 |
|---|---|---|
| 근로자 | 전년도 근로소득원천징수영수증 총급여액(21번), 비과세 제외 | 근무월수(재직증명서) |
| 사업자 | 전년도 소득금액증명의 소득금액 | 사업기간 |
| 겸직자 | 근로·사업 월평균을 각각 내서 합산. 사업소득이 손실이면 근로소득만 | 각각 |
| 휴직자 | 전년도 일부 휴직이면 정상 근무 기간 소득 | 정상 근무 월수 |
계약서의 연봉이나 세후 실수령액이 아닙니다. 저라면 원천징수영수증 21번 칸부터 펴 보겠습니다. 식대 같은 비과세가 빠진 숫자가 거기 있습니다.
부부 중 1인 소득 상한 — 한 사람이 넘으면 맞벌이 기준이 닫힙니다
제41조에는 없고, 국토부 고시인 운용지침 제9조 제5항에 있습니다.
신혼부부 모두 소득이 있는 경우라 하더라도 부부 중 1인의 소득이 전년도 도시근로자 가구당 월평균소득 … 의 140퍼센트(규칙 제41조제3항제1호 및 제3호, 제6항제1호 및 제3호에 따라 공급하는 경우는 100퍼센트를 말한다)를 넘지 않아야 한다.
우선공급에서는 한 사람이 100%(3인 이하 7,533,763원)를 넘으면 합산이 120% 안이어도 맞벌이 기준을 쓰지 못합니다. 일반공급의 1인 상한은 140%입니다. 괄호에 추첨(제3호)도 함께 적혀 있는데, 실제 공고에서 추첨분에 이 100% 상한을 어떻게 적용하는지는 교차하지 못해 축자만 옮겼습니다.
세 부부로 대입해 봤습니다
3인 이하, 민영주택 기준입니다.
사례 1 — 450만원 + 400만원
남편 총급여 5,400만원(월 450만원), 아내 4,800만원(월 400만원)으로 합산은 월 850만원입니다. 120%(9,040,516원) 이하이고 두 사람 모두 100% 이하라서 우선공급 칸에 들어갑니다.
사례 2 — 합산은 120% 안인데 한 사람이 넘는 경우
남편 9,600만원(월 800만원), 아내 1,080만원(월 90만원)으로 합산은 월 890만원입니다. 합산은 120%(9,040,516원) 안이지만 남편이 100%(7,533,763원)를 넘어 우선공급에서는 맞벌이 120%를 쓰지 못합니다. 일반공급은 1인 140%(10,547,268원)와 합산 160%(12,054,021원)를 모두 넘지 않아 일반공급 칸입니다.
사례 3 — 7월에 입사한 아내
아내가 7월에 입사해 6개월간 2,400만원을 받았다면 12가 아니라 6으로 나눕니다(지침 제9조 제7·8항). 월 200만원이 아니라 400만원입니다. 직접 나눠 보니 12로 나누면 합산이 200만원 낮게 잡혀 기준에 여유가 있는 것처럼 보였습니다. 실제 합산은 그만큼 높아 기준선 근처라면 칸이 바뀝니다.

신혼 특공 소득 초과 추첨 — 소득 대신 부동산가액을 봅니다
160%를 넘어도 끝은 아닙니다. 제41조 제1항 제1호 라목 2)는 소득 기준을 넘는 사람도 세대원 부동산가액 합계가 기준 이하이면 추첨공급에 신청하게 합니다. 기준은 국민건강보험법 시행령 별표 4 제3호 29등급 재산금액의 하한과 상한의 산술평균입니다.

부동산가액 상한은 금액으로 적지 않았습니다
이 산술평균이 원으로 얼마인지는 1차 원문에서 확인하지 못했습니다. 별표 4 본문을 받지 못했고 공고문 PDF도 열지 못했습니다. 금액은 입주자모집공고문에 표기되니 그 공고에서 확인하는 게 정확합니다.
공공분양(뉴:홈) 신혼특공은 숫자 체계가 다릅니다 — 맞벌이 200%
| 칸 | 외벌이 | 맞벌이 | 3인 이하 맞벌이 월액 |
|---|---|---|---|
| 우선공급(70%) | 100% | 120% | 9,040,516원 |
| 일반공급(20%) | 130% | 140% | 10,547,268원 |
| 나머지(추첨, 입주요건) | 130% | 200% | 15,067,526원 |
근거는 공공주택 특별법 시행규칙 별표 6(2026년 6월 22일 개정)이고, 원문을 직접 읽었습니다. 3인 이하 입주요건은 외벌이 130%가 9,793,892원, 맞벌이 200%가 15,067,526원이고, 가구원 수에는 태아도 들어갑니다.
뉴:홈에서는 2023년 3월 28일 이후 출산한 자녀가 1명이면 소득·자산 기준에 10%p, 2명 이상이면(그 이전 출생 자녀를 합쳐 2명 이상인 경우 포함) 20%p가 더해집니다(별표 6·LH 안내). 우선공급에서 동순위는 가점으로 가릅니다. 가점제 적용 대상인지는 청약 가점을 계산하기 전에에서 따로 정리했습니다.
2026년 6월 15일 바뀐 것 — 신혼 소득 비율은 그대로입니다
| 개정 | 바뀐 것 | 신혼 소득 비율 |
|---|---|---|
| 국토교통부령 제1592호 (2026-06-15 공포·시행) | 민영 신혼·생애최초 특공에 섞여 있던 신생아 우선공급을 분리해 민영 신생아 특별공급 신설(민영 신혼 물량 23%→15%), 지역균형발전 특공 신설 | 변동 없음 (100/120, 140/160) |
| 국토교통부령 제1471호 (2025-03-31) | 민영 신혼특공 물량 18%→23%, 무주택 요건을 「입주자모집공고일 당시」로 | 변동 없음 |
「2026년 신혼 특공 소득기준 완화」라는 글이 꽤 보이는데, 6월에 바뀐 건 신생아 물량의 분리입니다. 신생아 가구의 특별공급은 별도 제도가 됐고, 대출 소득기준은 청약과 다른 제도라 다른 글에서 따로 다뤘습니다. 신생아 특례대출의 소득요건은 신생아 특례대출 소득요건에서 볼 수 있습니다.
「맞벌이면 160%」는 절반만 맞습니다
| 글에서 자주 보이는 문장 | 규칙·지침을 보면 |
|---|---|
| 맞벌이면 160%까지 된다 | 160%는 일반공급(20%) 칸입니다. 물량 절반인 우선공급은 120%입니다 |
| 합산만 맞으면 된다 | 부부 중 1인이 우선 100%, 일반 140%를 넘으면 안 됩니다(지침 제9조⑤) |
| 민영 신혼특공은 23% | 2025년 3월 31일~2026년 6월 14일 수치입니다(18%→23% 상향). 2026년 6월 15일 신생아 특공이 분리된 뒤 현행 민영은 15% |
| 공공분양도 같은 숫자 | 뉴:홈은 입주요건이 외벌이 130%·맞벌이 200%로 체계가 다릅니다(별표 6) |
자주 묻는 것 — 신혼부부 특공 소득조건 편
아이 없는 2인 부부는 어느 칸 값을 씁니까
3인 이하 칸입니다. 지침은 4명 이상만 가구원수별 값을 씁니다.
식대 같은 비과세 수당도 넣습니까
넣지 않습니다. 비과세를 뺀 원천징수영수증 총급여액(21번)을 씁니다.
작년에 한 사람이 몇 달 휴직했습니다
지침 제12조 제2항에 따라 정상 근무 기간 소득을 정상 근무 월수로 나눕니다.
부모님과 같이 사는데 부모님 소득도 셉니까
소득 산정 대상은 가구원 중 성년자입니다. 직계존속은 공고일 기준 1년 이상 같은 등본에 계속 등재된 경우만 가구원수에 들어갑니다.
근거
- 주택공급에 관한 규칙 제41조(신혼부부 특별공급) 제1항·제3항·제4항·제6항 · MST 286965 · 국토교통부령 제1592호 · 2026-06-15 공포·시행
- 신생아 및 신혼부부 주택 특별공급 운용지침(국토교통부 고시) 제9조, 제12조 제2항, 별표 1·별표 3 · 최근 고시 제2026-360호(2026-07-08, 「통계청」→「국가데이터처」 명칭 변경)
- 공공주택 특별법 시행규칙 [별표 6] 신혼부부 특별공급 · MST 289013 · 2026-08-24 시행 · 별표 <개정 2026.6.22.> 원문 PDF 직독
- 국가법령정보센터 www.law.go.kr — 위 조문·고시 원문, 법령 제·개정이유
- 찾기쉬운 생활법령정보(easylaw.go.kr) — 신혼부부 특별공급·소득기준
- LH청약플러스 분양가이드·임대가이드·행복주택 안내, LH 신혼희망타운 안내 — 2025년도 도시근로자 월평균소득 표 · LH청약플러스 분양가이드 공공분양 소득기준 표
- 정책브리핑(korea.kr) — 신혼 특별공급 개정 보도
금액표는 2025년도 통계 기준이고, 실제 기준선과 부동산가액 금액은 해당 단지 입주자모집공고문이 정합니다. 본인 세대의 자격 판정은 청약홈과 사업주체 확인이 우선입니다.