이 글은 종부세·재산세·취득세 안내서에 속합니다. 처음이면 안내서의 읽는 순서를 먼저 보세요.
세금 · 가산세 · 확인일 2026-09-17
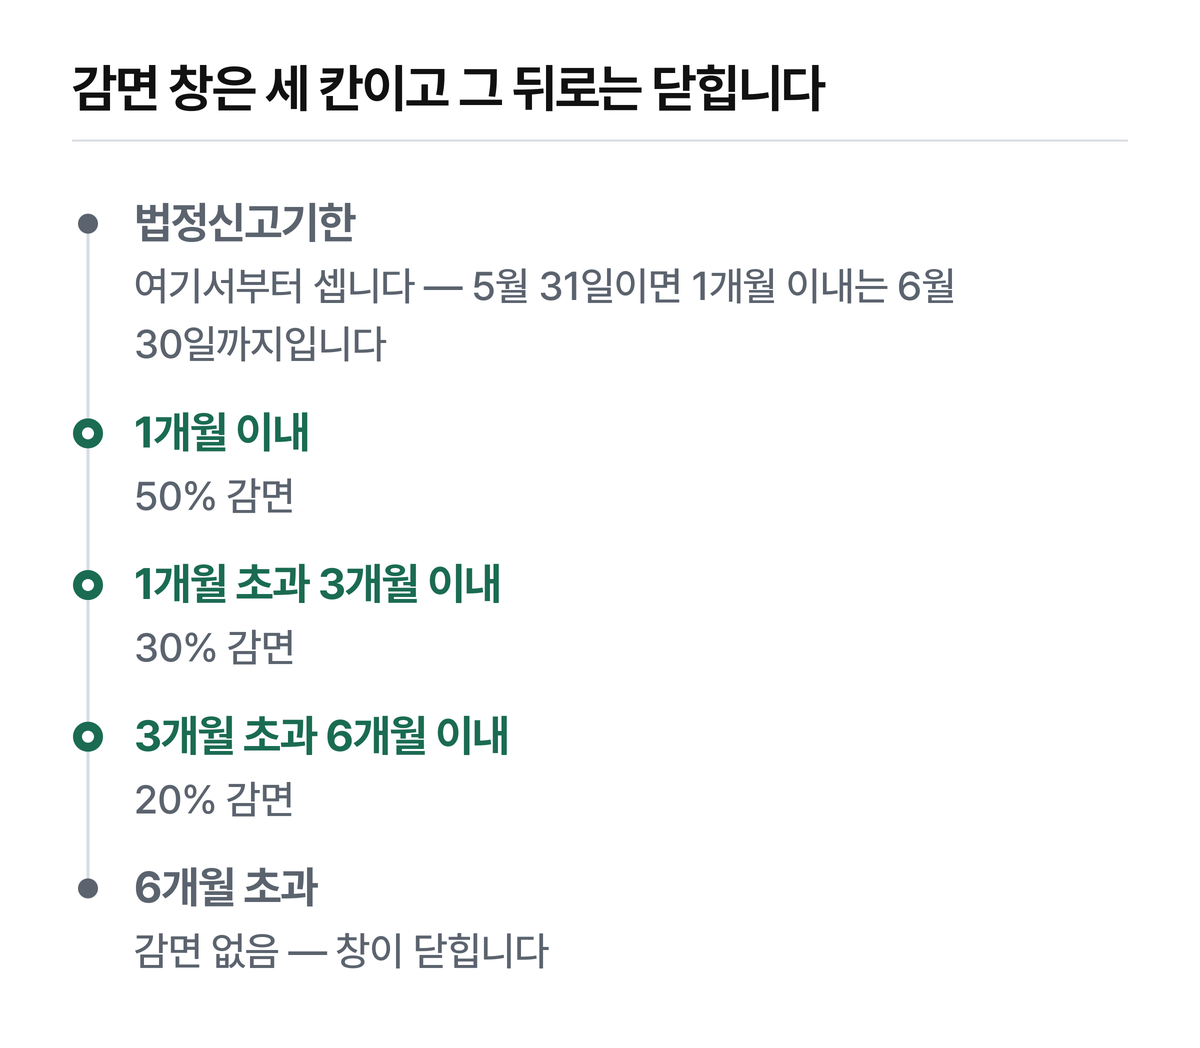
법정신고기한이 지난 뒤 1개월 이내에 기한 후 신고를 하면 무신고가산세의 50%가 감면됩니다. 3개월 이내는 30%, 6개월 이내는 20%이고, 6개월을 넘기면 감면이 0입니다. 무엇이 깎이고 무엇이 안 깎이는지를 조문 번호와 함께 정리했습니다.
한눈에 보기
아래는 본문에서 따로 풀지 않는 전제입니다. 자기 상황에 걸리는 항목이 있는지만 확인하고 넘어가시면 됩니다.
| 항목 | 내용 | 조문 |
|---|---|---|
| 무신고가산세율 | 20%. 부정행위는 40%, 역외거래에서 발생한 부정행위는 60% | 국세기본법 §47의2① |
| 적용 제외 신고 | 금융·보험업자가 아닌 자의 교육세 신고, 농어촌특별세법·종합부동산세법에 따른 신고 | §47의2① |
| 복식부기의무자·법인 | 위 금액과 수입금액 기준 금액(부정행위 1만분의 14, 그 외 1만분의 7) 중 큰 금액 | §47의2② |
| 부가가치세 영세율과세표준 | ① 금액에 영세율과세표준 × 1천분의 5를 더한다 | §47의2②2호 |
| 납부지연가산세 기간 상한 | 지정납부기한 다음 날부터 납부일까지가 5년을 넘으면 5년으로 본다 | §47의4⑦ |
감면율은 두 줄기다 — 수정신고와 섞으면 틀린다
먼저 갈라야 할 것은 감면율이 아니라 대상입니다. 기한 후 신고가 깎아주는 것은 제47조의2 무신고가산세뿐입니다. 수정신고가 깎아주는 것은 제47조의3 과소신고가산세뿐입니다.
두 제도는 애초에 서로 다른 가산세를 건드립니다. 숫자만 옮겨오면 그래서 틀립니다.
| 경과 기간 | 기한 후 신고 → 무신고가산세 | 수정신고 → 과소신고가산세 |
|---|---|---|
| 1개월 이내 | 50% | 90% |
| 1개월 초과 3개월 이내 | 30% | 75% |
| 3개월 초과 6개월 이내 | 20% | 50% |
| 6개월 초과 1년 이내 | 없음 | 30% |
| 1년 초과 1년6개월 이내 | 없음 | 20% |
| 1년6개월 초과 2년 이내 | 없음 | 10% |
제48조 제2항 제2호의 괄호를 그대로 옮깁니다.
제47조의2에 따른 가산세만 해당하며, 과세표준과 세액을 결정할 것을 미리 알고 기한후과세표준신고서를 제출한 경우는 제외한다
제2호는 가·나·다 세 목에서 끝납니다. 조문 구조를 직접 세어 확인했습니다. 6개월을 넘기면 깎아줄 목 자체가 조문에 없습니다.
그래서 6개월이 실질적인 마지막 창입니다. 1년 뒤에 정리하면 된다고 미뤄둘 수 있는 구간이 아닙니다.
절차
- 낼 수 있는 상태인지부터 본다. 법정신고기한까지 신고서를 내지 않았고 아직 결정 통지를 받지 않았다면 낼 수 있습니다(§45의3①). 통지가 오면 그 순간 기한 후 신고가 막힙니다.
- 홈택스에서 해당 세목의 기한후신고 화면으로 들어간다.
- 가산세를 계산해 신고서에 반영한다. 감면 후 금액으로 적습니다.
- 같은 날 납부한다. 기한후과세표준신고서를 낸 사람 중 납부할 세액이 있는 사람은 그 세액을 납부해야 합니다(§45의3②).
- 결정 통지를 기다린다. 세무서장은 신고일부터 3개월 이내에 결정 또는 경정해 통지합니다(§45의3③). 조사에 오래 걸리는 부득이한 사유가 있으면 그 사유를 통지받습니다.
감면율을 먼저 계산하는 것보다 1번을 먼저 확인하는 편이 순서상 빠릅니다. 통지가 왔으면 나머지 계산이 의미가 없어집니다.
얼마나 갈리나 — 500만원으로 대입해봤습니다
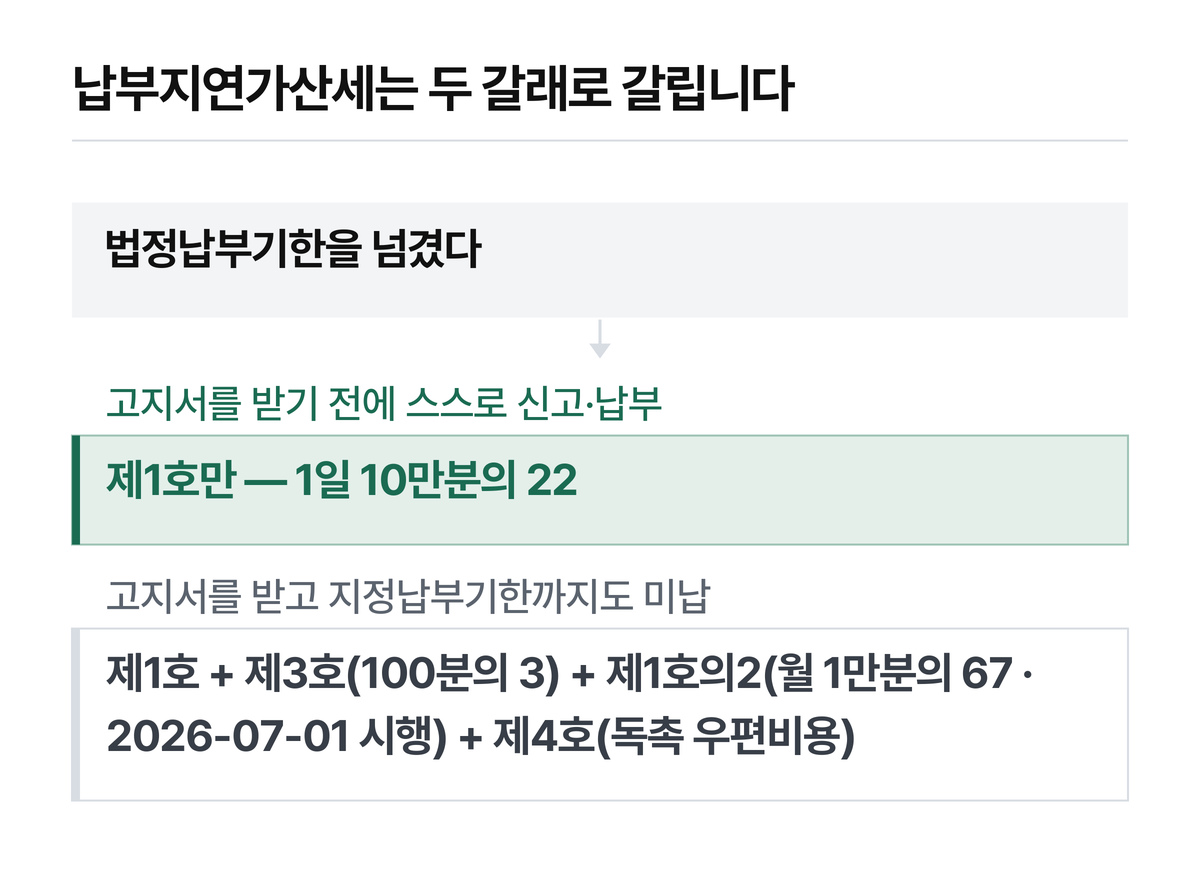
전제는 이렇습니다. 종합소득세 무신고납부세액 500만원, 일반 무신고(20%), 법정신고기한이자 법정납부기한은 5월 31일. 고지서를 받기 전에 스스로 신고하고 같은 날 납부하는 경우입니다.
납부지연가산세는 미납세액 × 1일 10만분의 22로 계산합니다(§47의4①1호). 500만원이면 하루 1,100원입니다.
| 신고·납부일 | 경과 | 감면율 | 감면 후 무신고가산세 | 납부지연가산세 | 가산세 합계 |
|---|---|---|---|---|---|
| 6월 30일 | 30일 | 50% | 500,000원 | 33,000원 | 533,000원 |
| 8월 31일 | 92일 | 30% | 700,000원 | 101,200원 | 801,200원 |
| 11월 30일 | 183일 | 20% | 800,000원 | 201,300원 | 1,001,300원 |
| 12월 31일 | 214일 | 0% | 1,000,000원 | 235,400원 | 1,235,400원 |
이 표의 금액은 가산세만입니다. 본세 500만원은 여기에 들어 있지 않습니다.
기간을 셀 때 「1개월 이내」는 법정신고기한이 지난 후 1개월입니다. 5월 31일이 기한이면 6월 30일까지입니다.
첫 줄과 마지막 줄의 차이가 702,400원입니다. 저라면 신고와 납부를 같은 날 끝냅니다. 신고서만 넣고 납부를 미루면 하루 1,100원이 계속 쌓입니다.
6개월을 넘기고 고지서까지 받으면 — 2026년 7월부터 구조가 달라졌습니다
위 표는 전 구간이 §47의4①1호, 즉 1일 0.022%입니다. 고지서가 없기 때문입니다. 고지서를 받고 그 납부기한(지정납부기한)까지도 내지 않으면 붙는 항목이 늘어납니다.
| 호 | 무엇이 붙나 | 기준 |
|---|---|---|
| 1호 | 법정납부기한 다음 날부터 납부고지일 전날까지 | 1일 10만분의 22 |
| 3호 | 지정납부기한까지 납부하지 않은 세액 | 100분의 3 |
| 1호의2 | 지정납부기한 다음 날부터 납부일 전날까지 경과한 개월 수 | 월 1만분의 67 (2026-07-01 시행) |
| 4호 | 국세징수법 §10 독촉에 드는 비용 | 우편법 시행령 §12 고시 등기우편 요금 및 수수료 |
1호의2는 시행령 제27조의4 제2항으로 신설됐고, 법령 메타의 조문시행일자가 2026년 7월 1일입니다. 2026년 이전에 쓰인 안내 글은 이 항목이 아예 없습니다.
조문 문언은 「경과한 개월 수」입니다. 하루 늦었다고 한 달치가 붙지는 않습니다.
흔한 오해
감면을 받으면 가산세가 정리된다 — 아닙니다. 제48조 제2항 제2호가 깎는 것은 제47조의2 무신고가산세뿐입니다. 제47조의4 납부지연가산세는 감면 대상이 아닙니다.
무신고가산세율은 10%·20%·40%다 — 10%는 현행 조문에 없습니다. 제47조의2 제1항은 20%, 부정행위 40%, 역외거래에서 발생한 부정행위 60% 세 갈래입니다.
기한 후 신고를 하면 세금이 확정된다 — 아닙니다. 기한 후 신고 자체에는 확정 효력이 없습니다. 확정은 세무서장의 결정입니다(§45의3③). 수정신고와 구조가 다른 지점입니다.
체납액이 150만원 미만이면 납부지연가산세가 없다 — 제8항이 빼주는 것은 제1항 제1호의2·제2호의2 및 제4호뿐입니다. 1호(1일 0.022%)와 3호(100분의 3)는 150만원 미만이어도 그대로 붙습니다.
확인하지 못한 것
| 항목 | 상태 |
|---|---|
| 시행령 제29조 — 「결정·경정할 것을 미리 알고」의 축자 정의 | 원문 직독 미완. 조문 문언까지만 적었고 「세무조사 착수」 같은 풀이는 쓰지 않았습니다 |
| 제48조 제2항의 2025년 12월 23일 개정 전후 대조 | 개정 사실은 조문 메타에서 확인했으나 무엇이 바뀌었는지는 미확인 |
| 법률 제21212호 부칙 적용례 | 미확인. 제47조의4 서술은 시행령 §27의4 메타의 조문시행일자 2026-07-01에만 근거합니다 |
| 「부정행위」의 정의 조문 | 미확인. 그래서 40%·60%는 비율만 적고 정의는 풀지 않았습니다 |
| 국세부과 제척기간과 「결정 통지 전까지」의 상한 관계 | 미확인. 몇 년 전 것까지 되는지는 이 글에서 답하지 않습니다 |
자주 묻는 질문
Q. 예정신고를 빠뜨렸는데 확정신고기한까지 기한 후 신고를 하면 어떻게 되나요?
제48조 제2항 제3호 라목에 별도로 있습니다. 예정신고·중간신고를 하지 않았으나 확정신고기한까지 기한 후 신고를 한 경우, 해당 제47조의2 가산세액의 50%를 감면합니다.
Q. 감면을 받으려면 따로 신청해야 하나요?
제48조 제3항은 「감면을 받으려는 자는 대통령령으로 정하는 바에 따라 신청할 수 있다」고 정합니다. 문언이 「할 수 있다」입니다.
Q. 부가가치세 납부의무가 면제되는 경우에도 무신고가산세가 붙나요?
부가가치세법 제69조에 따라 납부의무가 면제되는 경우에는 제47조의2 제1항과 제2항을 적용하지 않습니다(§47의2③).
Q. 소득세법·법인세법의 다른 가산세와 동시에 걸리면 두 번 붙나요?
소득세법 §81의5·§115 또는 법인세법 §75의3이 동시에 적용되면 가산세액이 큰 가산세만 적용합니다. 금액이 같으면 제47조의2를 적용합니다(§47의2⑥).
더 낸 세금을 돌려받는 방향인 경정청구는 이 글에서 다루지 않습니다. 지방세 납부지연가산세는 국세와 근거 법이 달라 별도로 정리했습니다. 신고·납부 기한의 말일이 토요일이나 공휴일일 때 어떻게 세는지는 「세금 납기가 토요일이면 언제까지인가 — 하루 밀리는 규칙과 안 밀리는 함정」에 적어 뒀고, 낼 세금이 없어도 신고해 두는 편이 이득인 경우는 「상속세 0원이어도 신고하는 게 이득인 경우 — 판단 기준은 금액이 아니라 날짜입니다」에서 따로 다뤘습니다.
근거
- 국세기본법(법률 제21860호, 2026-08-11 공포·시행) 제45조의3, 제47조의2, 제47조의4, 제48조 — 국가법령정보센터 원문 직독
- 국세기본법 시행령(대통령령 제36125호, 2026-02-27 공포·시행) 제27조의4 제2항·제3항 — 조문시행일자 2026-07-01
- 국세청 가산세 안내 https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2292&cntntsId=7704
※ 실제 가산세액은 세목·신고 내용·납부일에 따라 달라집니다. 본인 사건의 금액은 홈택스와 관할 세무서에서 확인하시기 바랍니다.