이 글은 종부세·재산세·취득세 안내서에 속합니다. 처음이면 안내서의 읽는 순서를 먼저 보세요.
종합부동산세 · 확인일 2026-09-01
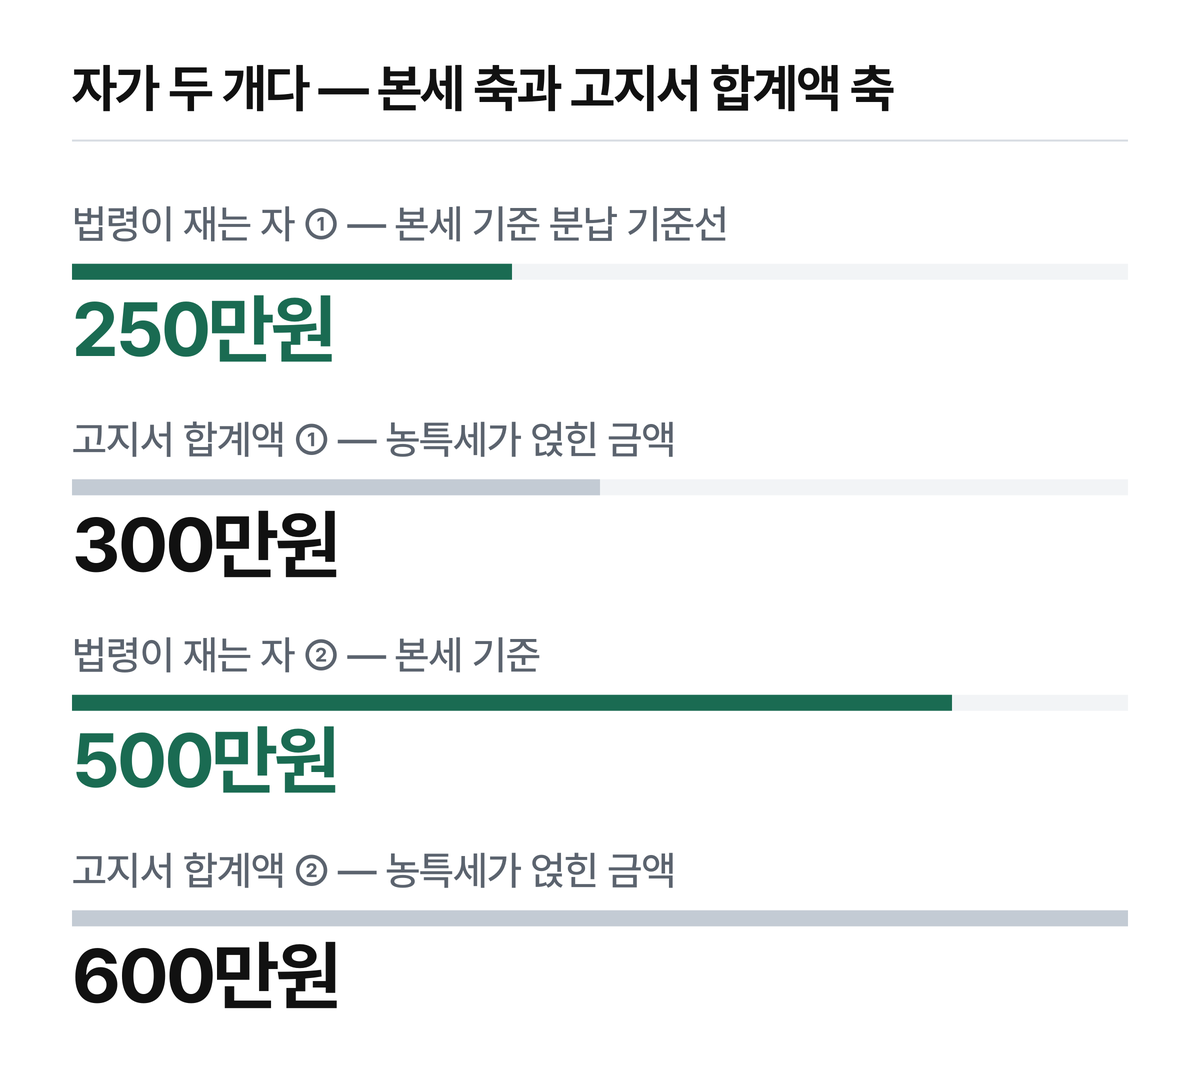
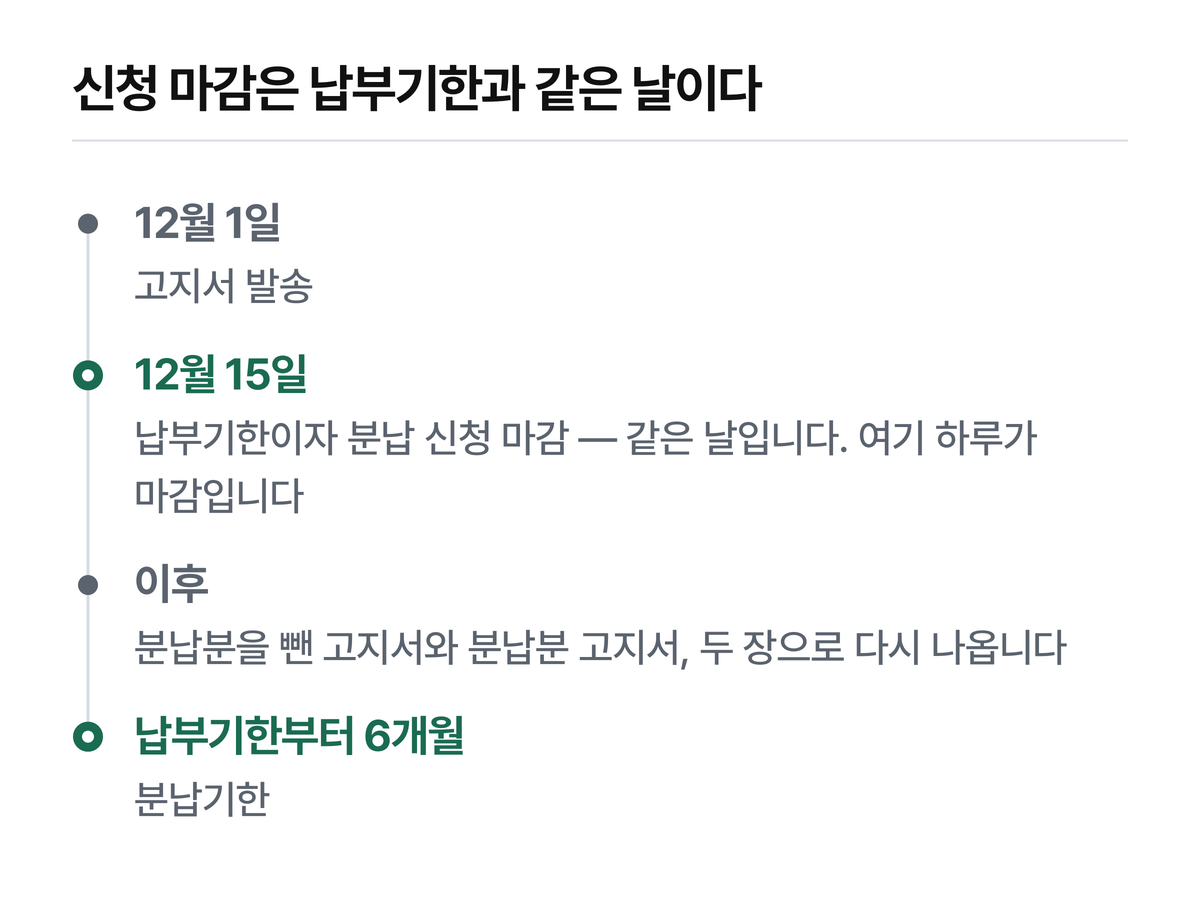
종합부동산세 분납 기준선은 종부세 본세 250만원 초과입니다. 검색하면 300만원이라는 숫자도 같이 나오는데, 그건 농어촌특별세를 포함한 고지서 합계액을 기준으로 말한 표현입니다. 그리고 실무에서 더 자주 손해가 나는 지점은 금액이 아니라 날짜입니다 — 분납 신청 마감이 납부기한과 같은 날입니다.
이 글은 고지서를 받은 사람의 「분납」만 다룹니다. 물납·납부유예·징수유예는 다루지 않습니다. 기준 법령은 법률 제21224호와 대통령령 제36132호(2026년 2월 시행)입니다.
한눈에 보기
| 항목 | 내용 |
|---|---|
| 기준 금액 | 종부세 본세 250만원 초과 (농특세 포함 합계액 아님) |
| 분납 가능액 | 250만 초과~500만 이하: 세액−250만원 / 500만원 초과: 세액의 100분의 50 이하 |
| 정기 납부기간 | 매년 12. 1. ~ 12. 15. |
| 분납 기한 | 납부기한이 지난 날부터 6개월 이내 |
| 신청 마감 | 종합부동산세의 납부기한까지 (= 12. 15.) |
| 신청처 | 홈택스 · 손택스 · 관할 세무서 |
| 농어촌특별세 | 종부세 분납비율에 따라 함께 분납 |
납부기한이 토요일이나 공휴일이면 다음에 도래하는 첫 번째 평일로 밀립니다(국세청 안내).
「300만원」은 어디서 온 숫자인가
같은 신문사가 2020년에는 250만원, 2023년에는 300만원으로 썼습니다. 그 사이 종부세법 제20조는 한 글자도 바뀌지 않았습니다. 개정 표시는 2008년·2018년·2020년 세 번뿐이고, 300만원이 등장한 적은 없습니다.
답은 농어촌특별세였습니다. 농특세는 납부할 종합부동산세액의 20%입니다. 그래서 고지서 합계액은 언제나 본세의 1.2배입니다.
| 법령이 재는 값(본세) | ×1.2 | 고지서 합계액 |
|---|---|---|
| 250만원 초과 (분납 기준선) | → | 300만원 초과 |
| 500만원 (1구간과 2구간의 경계) | → | 600만원 |
2023년 기사의 예시를 그대로 대입해봤습니다. 합계 400만원이면 본세는 333.33만원, 농특세는 66.67만원입니다. 본세 분납액은 333.33 − 250 = 83.33만원입니다. 이 분납비율 25%를 농특세에 적용하면 16.67만원이고, 합치면 정확히 100만원입니다. 기사가 쓴 숫자와 오차가 0이었습니다. 두 번째 예시(합계 800만원 → 400만원 분납)도 그대로 맞았습니다.
솔직히 말씀드리면 이 글을 잡을 때 저는 300만원이 맞는 줄 알았습니다. 조문을 열어보니 250만원이었고, 그럼 기사가 틀렸나 싶어 검산을 해봤더니 기사도 틀리지 않았더군요. 원 기사에는 「종부세(농어촌특별세 포함)가 300만원」이라는 한정어가 붙어 있었습니다. 재인용되는 과정에서 괄호가 떨어져 나간 겁니다.
법이 재는 것은 본세입니다. 법 제20조는 「종합부동산세로 납부하여야 할 세액」이라 쓰고, 시행령 제16조 제1항은 「법 제16조에 따라 납부하여야 할 세액」이라 씁니다. 국세청은 농특세를 「종합부동산세의 분납비율에 따라」 분납한다고 안내합니다. 농특세는 판단 기준이 아니라 따라오는 결과값입니다.
이 오해로 실제로 틀리는 두 경우
본세 280만원을 고지받은 경우 (합계 336만원)
「300만원을 안 넘으니 분납이 안 되겠네」 → 틀렸습니다. 본세 280만원은 250만원을 초과하므로 분납 대상이고, 30만원을 분납할 수 있습니다.
본세 310만원을 보고 300만원을 뺀 경우
「10만원 분납되나」 → 틀렸습니다. 빼는 값은 250만원입니다. 분납 가능액은 60만원입니다.
앞쪽이 특히 아픕니다. 신청 마감이 납부기한과 같은 날이라, 12월 15일을 넘기면 그해는 되돌릴 방법이 없습니다.
신청 전 확인할 것
□ 고지서에서 「종합부동산세」 줄 금액을 확인했는가 (맨 아래 합계액이 아니다)
□ 그 금액이 250만원을 초과하는가 (정확히 250만원이면 대상이 아니다)
□ 500만원 이하인지 초과인지 구분했는가 (계산식이 달라진다)
□ 12월 15일까지 신청서를 낼 수 있는가
□ 12월 15일까지 낼 1차분 자금이 준비되는가
분납 절차
1단계. 고지서에서 종합부동산세 줄만 봅니다. 농어촌특별세는 따로 찍힙니다.
2단계. 250만원 초과인지 판정합니다. 정부 공식 채널조차 「250만원 이상」이라고 쓴 것을 봤는데, 법문은 「초과」입니다. 정확히 250만원인 사람은 분납이 안 됩니다.
3단계. 분납 가능액을 계산합니다. 500만원 초과 구간은 「100분의 50 이하」라서, 절반을 꽉 채우지 않고 더 적게 신청해도 됩니다.
4단계. 납부기한까지 법령이 정한 분납신청서를 관할세무서장에게 제출합니다(시행령 제16조 제2항). 확인된 경로는 홈택스, 손택스(「종합부동산세 정기고지분 분납신청」), 관할 세무서입니다.
5단계. 수정 고지서 2장을 받습니다. 세무서장은 기존 고지서를 「납부기한까지 낼 세액」과 「분납기간 내에 낼 세액」으로 구분하여 수정 고지해야 합니다(같은 조 제3항, 의무 규정). 납세자가 알아서 금액을 갈라 송금하는 구조가 아닙니다. 이걸 모르고 임의로 나눠 보내면 일이 꼬입니다.
6~7단계. 1차분을 납부기한까지, 2차분을 분납기한까지 냅니다. 농어촌특별세는 같은 비율로 함께 갈려 나갑니다.
2026년분으로 옮기면 납부기한 2026-12-15, 분납기한 2027-06-15입니다. 이건 국세청이 못 박은 날짜가 아니라 납부기간 규정에 달력을 대입해 제가 계산한 값이고, 토·공휴일이면 다음 첫 평일로 밀립니다.
금액 구간별 분납 가능액
제도 설명용 가상 숫자입니다. 세액이 어떻게 산출되는지는 이 글에서 다루지 않습니다.
| 본세 고지액 | 분납 가능액(최대) | 12/15까지 낼 본세 | 분납기한까지 낼 본세 |
|---|---|---|---|
| 250만원 | 불가 (초과 아님) | 250만원 | — |
| 280만원 | 30만원 | 250만원 | 30만원 |
| 400만원 | 150만원 | 250만원 | 150만원 |
| 500만원 | 250만원 | 250만원 | 250만원 |
| 600만원 | 300만원 | 300만원 | 300만원 |
| 1,000만원 | 500만원 | 500만원 | 500만원 |
500만원 지점에서 두 계산식(500−250과 500×50%)이 250만원으로 같아집니다. 구간이 끊기지 않고 이어집니다. 문언상 500만원은 「500만원 이하」쪽입니다.
농특세를 얹어 합계액으로 보면 이렇게 됩니다.
| 본세 | 농특세(20%) | 합계 고지액 | 12/15까지(합계) | 분납기한까지(합계) |
|---|---|---|---|---|
| 250만원 | 50만원 | 300만원 | 300만원 | 분납 불가 |
| 280만원 | 56만원 | 336만원 | 300만원 | 36만원 |
| 400만원 | 80만원 | 480만원 | 300만원 | 180만원 |
| 500만원 | 100만원 | 600만원 | 300만원 | 300만원 |
1구간에서는 합계 고지액이 얼마든 12월 15일에 내는 돈이 항상 300만원입니다. 「300만원」이 사람들 머리에 박힌 두 번째 이유가 이겁니다.
자주 묻는 것
Q. 분납하면 이자가 붙습니까
법 제20조와 시행령 제16조 전문을 읽었는데 이자 부과 규정이 없었습니다. 다만 국세청이 「무이자」라고 명시한 문장은 찾지 못했습니다. 그래서 「법령에 분납기간 이자 규정이 없다」까지만 씁니다.
Q. 농어촌특별세만 따로 분납할 수 있습니까
국세청 안내는 농특세를 「종합부동산세의 분납비율에 따라」 분납한다고 씁니다. 종부세 쪽 비율이 정해지면 농특세는 그 비율을 따라갑니다.
Q. 재산세와 같은 제도입니까
기준선은 같고 기간이 다릅니다. 재산세도 250만원 초과면 분할납부가 되지만 3개월 이내이고, 종부세는 6개월 이내입니다(지방세법 제118조 / 종부세법 제20조).
확인하지 못한 것
- 2026년분 고지서 발송 시기 — 국세청 안내에 발송일 서술이 없었습니다
- 분납신청서의 서식명·서식번호 — 종합부동산세법 시행규칙 원문을 확보하지 못했습니다
- 우편·팩스 접수 가능 여부 — 홈택스·손택스·관할 세무서까지만 확인됐습니다
- 신용카드 납부 가능 여부와 수수료
- 2025-12-30 개정된 시행령 제16조 제2항의 개정 전후 문언 대비 — 그래서 이 글은 개정 후 조문만 인용합니다
- 신고납부 방식을 택한 경우의 분납 절차 — 시행령 제16조 제2항은 「납부고지서를 받은 자」만 규정합니다
- 종부세에 물납 제도가 있는지 여부 — 1차 자료를 찾지 못해 판단을 보류합니다
- 300만원을 기준선으로 쓰는 다른 세목이 있는지 — 재산세(250만원)만 확인했습니다
함께 보면 좋은 글
근거
- 종합부동산세법 제20조(분납) [시행 2026. 1. 1.] [법률 제21224호] — https://www.law.go.kr/법령/종합부동산세법/제20조
- 종합부동산세법 시행령 제16조(종합부동산세의 분납) [시행 2026. 2. 27.] [대통령령 제36132호] — https://www.law.go.kr/법령/종합부동산세법시행령/제16조
- 지방세법 제118조(분할납부) — https://www.law.go.kr/LSW/lsLawLinkInfo.do?lsJoLnkSeq=1000213327&chrClsCd=010202
- 국세청 「종합부동산세 > 기본정보 > 납부기한」 — https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2352&cntntsId=7734
- 손택스 「종합부동산세 정기고지분 분납신청」 — https://mob.tbht.hometax.go.kr/
- 정책브리핑 「종부세 250만원 이상이면 분납 가능…신청방법은?」 — https://www.korea.kr/news/policyNewsView.do?newsId=148896414
- (계보 추적 표본) 한국경제 2023-12-03 / 2020-11-24
법령 원문과 국세청 안내는 2026-09-01에 직접 열어 확인했습니다. 본인 고지 세액과 분납 가능 여부는 고지서와 홈택스에서 확인하시기 바랍니다.