이 글은 종부세·재산세·취득세 안내서에 속합니다. 처음이면 안내서의 읽는 순서를 먼저 보세요.
양도소득세 · 확인일 2026-09-01
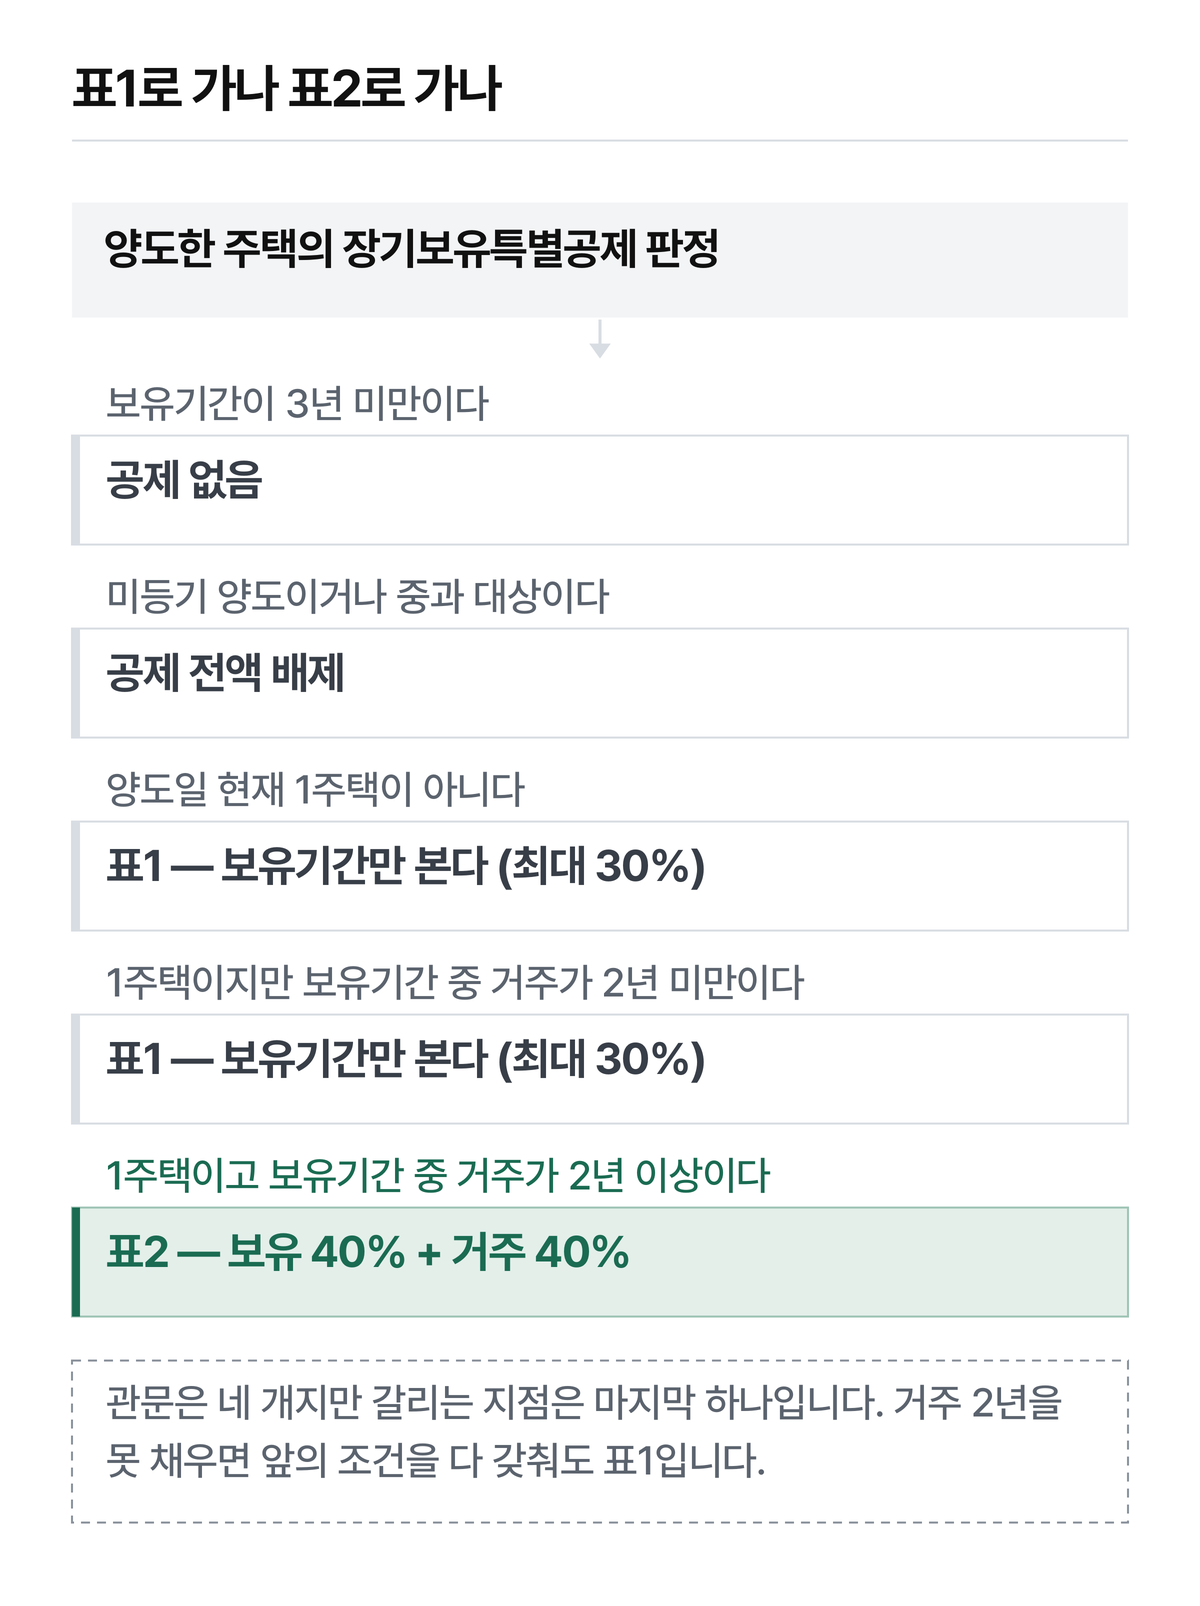
장기보유특별공제의 상한은 하나가 아니라 둘입니다. 일반 자산은 15년을 채워도 30%에서 멈추고, 1세대 1주택만 보유 40% + 거주 40%를 둘 다 채웠을 때 80%까지 갑니다. 여기서 갈리는 건 보유기간이 아니라 거주기간입니다 — 보유기간 중 거주가 2년 미만이면 80% 테이블 자체가 닫히고 최대 30%로 내려앉습니다.
조문을 열기 전까지는 저도 「10년 보유하면 80%」로 알고 있었습니다. 소득세법 제95조 제2항 단서를 읽고서야 그 80%가 두 축의 합이라는 걸 알았습니다. 아래에서 표1·표2의 실제 숫자와, 거주 6개월 차이로 세액이 얼마나 벌어지는지 계산해 보겠습니다.
한눈에 보기
| 구분 | 표1 (일반) | 표2 (1세대 1주택) |
|---|---|---|
| 적용 대상 | 보유 3년 이상 자산 | 시행령 §159의4의 1세대 1주택 |
| 진입 요건 | 보유 3년 | 보유 3년 + 양도일 현재 1주택 + 거주 2년 이상 |
| 공제 축 | 보유기간만 | 보유기간 + 거주기간 (합산) |
| 최저 | 3년 6% | 보유 3년 12% / 거주 2년 8% |
| 상한 | 15년 이상 30% | 보유 40% + 거주 40% = 80% |
「보유 3년」은 표1·표2 공통의 입장권일 뿐입니다. 표2의 진짜 문턱은 거주 2년입니다.
표2로 들어가는 관문 — 거주 2년
근거는 소득세법 시행령 제159조의4입니다.
“대통령령으로 정하는 1세대 1주택”이란 각각 1세대가 양도일 현재 국내에 1주택(…1세대 1주택으로 보는 주택을 포함한다)을 보유하고 보유기간 중 거주기간이 2년 이상인 것을 말한다.
— 소득세법 시행령 §159의4 (조문 최종개정 2025. 2. 28. / 시행령 전체는 대통령령 제36343호, 2026. 5. 22. 일부개정, 시행 2026. 7. 1.)
조문 옆에 붙은 「대통령령 제36343호」는 시행령 전체의 개정 표시입니다. §159의4 조문 자체의 최종 개정 표기는 2025년 2월 28일입니다. 두 날짜가 다른 걸 모르고 옮기면 「2026년에 요건이 바뀌었다」는 이야기가 만들어집니다.
조건이 두 개고, 둘 다 필요합니다.
□ 양도일 현재 국내에 1주택을 보유하고 있는가
□ 보유기간 중 실제 거주한 기간이 2년 이상인가
여기서 자주 섞이는 게 있습니다. 1세대 1주택 비과세의 거주요건은 시행령 §154①이고 조정대상지역에서 취득한 경우에 붙습니다. 반면 장특공제 표2의 거주 2년은 §159의4이고 지역을 구분하지 않습니다. 조정대상지역이 아니어도 거주 2년을 못 채우면 표2는 닫힙니다.
기간을 세는 기준도 조문에 있습니다. 보유기간은 취득일부터 양도일까지(§95④), 거주기간은 주민등록표상 전입일부터 전출일까지(시행령 §154⑥)입니다.
공제율표 (소득세법 §95② 표1·표2)
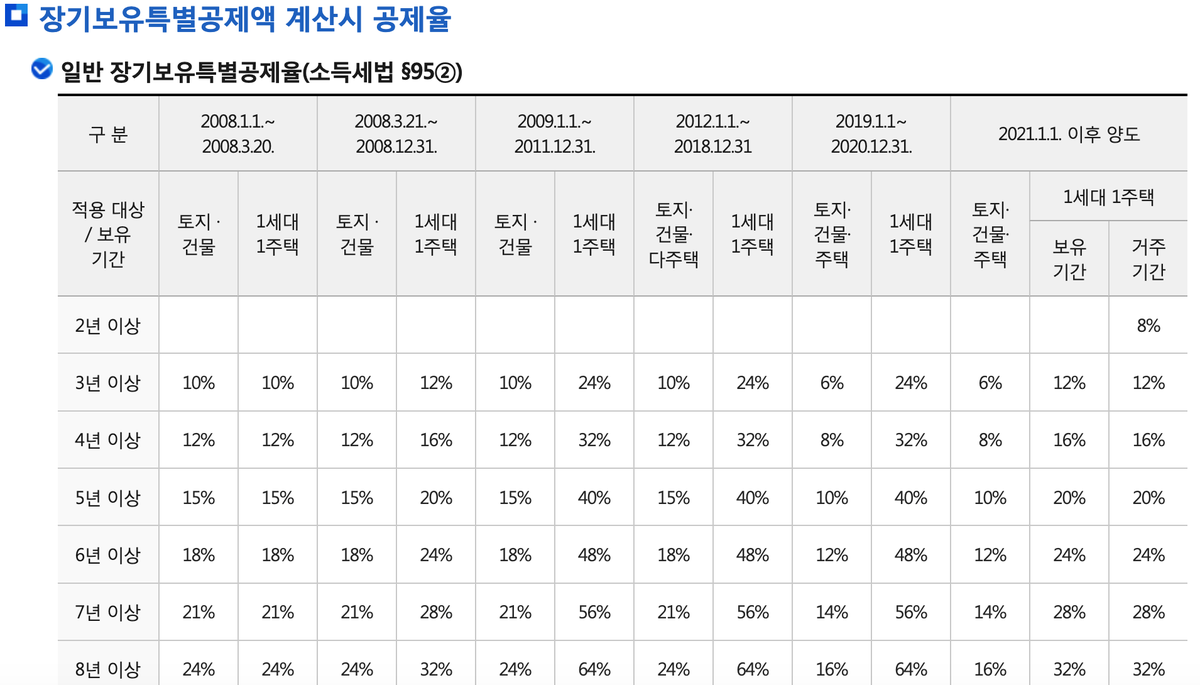
표1 — 보유기간만 봅니다. 연 2%p씩 올라갑니다.
| 보유기간 | 공제율 | 보유기간 | 공제율 |
|---|---|---|---|
| 3년 이상 4년 미만 | 6% | 10년 이상 11년 미만 | 20% |
| 4년 이상 5년 미만 | 8% | 11년 이상 12년 미만 | 22% |
| 5년 이상 6년 미만 | 10% | 12년 이상 13년 미만 | 24% |
| 6년 이상 7년 미만 | 12% | 13년 이상 14년 미만 | 26% |
| 7년 이상 8년 미만 | 14% | 14년 이상 15년 미만 | 28% |
| 8년 이상 9년 미만 | 16% | 15년 이상 | 30% |
| 9년 이상 10년 미만 | 18% |
표2 — 두 열을 각각 구해서 더합니다.
| 기간 | 보유기간별 공제율 | 거주기간별 공제율 |
|---|---|---|
| 2년 이상 3년 미만 | — | 8% (보유 3년 이상에 한정) |
| 3년 이상 4년 미만 | 12% | 12% |
| 4년 이상 5년 미만 | 16% | 16% |
| 5년 이상 6년 미만 | 20% | 20% |
| 6년 이상 7년 미만 | 24% | 24% |
| 7년 이상 8년 미만 | 28% | 28% |
| 8년 이상 9년 미만 | 32% | 32% |
| 9년 이상 10년 미만 | 36% | 36% |
| 10년 이상 | 40% | 40% |
「보유기간만으로 24%부터 시작」처럼 읽히는 표가 돌아다닙니다. 국세청 양도소득금액 계산명세서 작성요령이 보유기간과 거주기간을 같다고 가정한 합산치로 표를 제시하기 때문입니다. 실제로는 보유 3년 + 거주 2년이면 20%(12+8), 보유 3년 + 거주 0년이면 6%(표1)입니다.
계산 구조
“`
양도차익 = 양도가액 − 취득가액 − 필요경비
장기보유특별공제액 = 양도차익 × 공제율
양도소득금액 = 양도차익 − 장기보유특별공제액
과세표준 = 양도소득금액 − 기본공제 250만원(§103)
산출세액 = 과세표준 × 기본세율(§104①1호, §55① 준용)
“`
1세대 1주택이 12억원을 넘겨 팔린 경우, 12억 초과분에만 과세됩니다. 장특공제액도 같은 비율로 안분합니다 — 전체 장특공제액 × (양도가액 − 12억) ÷ 양도가액(시행령 §160). 12억 비과세 자체는 별도 글에서 다룹니다.
사례 계산 — 거주 6개월이 8,204만원을 가릅니다
아래 금액은 전부 가상의 예시입니다. 특정 물건의 시세와 무관합니다. 지방소득세는 포함하지 않았습니다.
사례 B — 1세대 1주택 / 보유 13년 3개월 / 거주 8년 3개월
| 단계 | 계산 | 결과 |
|---|---|---|
| 취득 2013.6.20. 8억 → 양도 2026.9.20. 20억 / 필요경비 3,000만 | 20억 − 8억 − 0.3억 | 양도차익 11억 7,000만 |
| 12억 초과분 안분 | × (20억−12억)÷20억 = 40% | 4억 6,800만 |
| 보유 공제율 | 표2 「10년 이상」 | 40% |
| 거주 공제율 | 표2 「8년 이상 9년 미만」 | 32% |
| 장특공제액 | 4억 6,800만 × 72% | 3억 3,696만 |
| 양도소득금액 | 4억 6,800만 − 3억 3,696만 | 1억 3,104만 |
| 과세표준 | − 기본공제 250만 | 1억 2,854만 |
| 산출세액 | 1,536만 + (1억 2,854만 − 8,800만) × 35% | 약 2,955만원 |
사례 B′ — 다 같고 거주만 1년 6개월
| 단계 | 계산 | 결과 |
|---|---|---|
| 거주 1년 6개월 | 거주 2년 미만 → §159의4 불충족 | 표2 봉쇄 |
| 적용 테이블 | 표1 「13년 이상 14년 미만」 | 26% |
| 장특공제액 | 4억 6,800만 × 26% | 1억 2,168만 |
| 양도소득금액 | 4억 6,800만 − 1억 2,168만 | 3억 4,632만 |
| 과세표준 | − 기본공제 250만 | 3억 4,382만 |
| 산출세액 | 9,406만 + (3억 4,382만 − 3억) × 40% | 약 1억 1,159만원 |
두 번 돌려보고 나서야 감이 잡혔습니다. 보유기간은 13년 3개월로 똑같은데, 거주 6개월이 모자라서 공제율이 72%에서 26%로 무너집니다. 산출세액 차이는 약 8,204만원입니다.
표1과 표2가 역전되는 구간
| 조건 (1주택) | 적용 | 공제율 |
|---|---|---|
| 보유 15년 + 거주 0년 | 표1 | 30% |
| 보유 3년 + 거주 2년 | 표2 | 20% |
| 보유 5년 + 거주 2년 | 표2 | 28% |
| 보유 6년 + 거주 2년 | 표2 | 32% ← 표1 최대치를 추월 |
| 보유 10년 + 거주 0년 | 표1 | 20% |
| 보유 10년 + 거주 2년 | 표2 | 48% |
| 보유 10년 + 거주 10년 | 표2 | 80% |
보유 6년에 거주 2년이면 32%입니다. 15년을 들고만 있었을 때의 30%보다 높습니다. 거주 2년이 보유 9년보다 세다는 뜻입니다.
공제가 아예 0이 되는 경우
공제율을 계산하기 전에 먼저 볼 항목입니다. 여기 걸리면 표1이든 표2든 의미가 없습니다.
| 사유 | 근거 | 결과 |
|---|---|---|
| 보유 3년 미만 | §95② | 공제 없음 |
| 미등기양도자산 | §95② 괄호 / §104③ | 장특공제·기본공제 배제, 세율 70% |
| 조정대상지역 다주택 중과 대상 주택 | §95② 괄호 / §104⑦ | 장특공제 전액 배제 |
| 승계취득한 조합원입주권 | §95② 괄호 | 공제 대상에서 제외 |
세 번째 줄이 2026년 하반기의 실질적인 변수입니다. 다주택자 양도세 중과 유예는 2026년 5월 9일자로 끝났습니다. 2026년 5월 10일 이후 양도분부터 조정대상지역 2주택은 기본세율 +20%p, 3주택 이상은 +30%p가 붙고, 그 주택은 장기보유특별공제가 다시 0이 됩니다. 유예 기간(2022. 5. 10.~2026. 5. 9.) 중에 쓰인 글이 아직 상위에 남아 있으니 작성 시점을 먼저 보시는 편이 안전합니다.
2026년 9월 1일 기준 조정대상지역은 서울 전역과 경기 12곳, 그리고 2026년 7월 1일 추가된 화성 동탄구·용인 기흥구·구리시입니다.
한 가지 더. 「최종 1주택 보유기간 재기산」은 2022년 5월 10일자로 폐지됐습니다. 재기산을 전제로 계산한 글이 남아 있는데, 지금은 그 규정이 없습니다.
이름만 닮은 제도 — 종부세 장기보유 세액공제
| 비교축 | 양도세 장기보유특별공제 | 종부세 1세대 1주택자 장기보유 세액공제 |
|---|---|---|
| 근거법 | 소득세법 §95 | 종합부동산세법 §9⑧ |
| 무엇에서 빼나 | 양도차익에서 뺀다 (세액 계산 전) | 산출세액에서 뺀다 (세액 계산 후) |
| 최소 보유기간 | 3년 | 5년 (과세기준일 현재) |
| 거주기간을 보나 | 본다. 거주 2년 미만이면 표2가 닫힌다 | 보지 않는다. 보유기간만 본다 |
세목이 다르고, 빼는 자리가 다르고, 문턱이 다릅니다. 종부세 쪽 공제율 수치는 이 글에서 다루지 않습니다 — 종합부동산세 세액공제를 정리한 글에서 확인하시는 게 정확합니다.
지금 시행 중인 것과 아직 아닌 것
「2026년 개편 반영」을 단 글이 이미 검색에 잡힙니다. 상태를 갈라두겠습니다.
| 항목 | 상태 | 적용 시점 |
|---|---|---|
| 소득세법 §95 표1·표2 | 시행 중 | 시행 2026. 1. 1. |
| 시행령 §159의4 (거주 2년 요건) | 시행 중 | 조문 최종개정 2025. 2. 28. |
| 다주택 중과 부활 → 장특공제 배제 | 시행 중 | 2026. 5. 10. 이후 양도분 |
| 「장기거주 소득공제」로의 개편 | 정부안. 확정 아님 | 2026. 8. 3. 발표 / 적용 예정 2028. 1. 1. 이후 양도분 |
마지막 줄이 핵심입니다. 2026년 8월 3일 발표된 세제개편안은 정부안이고 국회 심의를 거쳐야 합니다. 적용 예정 시점도 2028년 이후 양도분입니다. 현행법 기준으로, 2026년에 파는 경우에는 위 표의 표1·표2가 그대로 적용됩니다.
자주 묻는 것
배우자에게 증여받은 집을 파는데 보유기간은 언제부터 세나요?
§95④ 단서가 이월과세 적용 대상인 경우 증여한 배우자·직계존비속이 그 자산을 취득한 날부터 기산하도록 정합니다. 증여받은 날부터 다시 세는 것이 아닙니다. 이월과세 적용 요건 자체는 §97의2가 정하는 별개 문제라 이 글에서 다루지 않았습니다. 증여받은 날로 공제율을 잡아두면 나중에 숫자가 통째로 바뀝니다 — 기산일부터 확인하는 게 순서입니다.
조합원입주권도 장기보유특별공제를 받나요?
받는 범위가 좁습니다. §95② 괄호는 대상을 관리처분계획 인가(빈집법 적용 시 사업시행계획인가) 전의 토지분 또는 건물분 양도차익으로 한정합니다. 그리고 조합원으로부터 승계취득한 입주권은 대상에서 빠집니다.
상속받은 집은 보유기간을 어떻게 세나요?
장특공제 보유기간은 상속개시일부터이고, 세율 적용 보유기간은 피상속인 취득일부터(§104②)로 기산일이 다릅니다. 같은 「보유기간」이라는 말이 조문에서 두 번 다르게 쓰입니다. 상속 케이스는 별도 글에서 다룹니다.
형제와 공동으로 상속받은 집인데 거주기간은 누구를 기준으로 보나요?
시행령 §159의4 후단이 공동상속주택의 거주기간을 「해당 주택에 거주한 공동상속인 중 그 거주기간이 가장 긴 사람이 거주한 기간」으로 판단하도록 정합니다. 위 인용에서 생략했던 뒷문장입니다. 공동상속주택의 주택 수 판정은 조문이 다르고, 상속 케이스는 별도 글에서 다룹니다.
주택으로 쓰기 전에 다른 용도로 갖고 있던 기간은 어떻게 되나요?
§95⑤가 별도 계산식을 둡니다. 주택이 아닌 건물로 보유한 기간은 표1 공제율, 주택으로 보유한 기간은 표2 공제율로 각각 잡아 더하되 보유 쪽 합계가 40%를 넘으면 40%로 끊습니다. 주택으로 본 기간의 기산은 사실상 주거용으로 쓴 날부터이고, 그게 분명하지 않으면 공부상 용도를 주택으로 바꾼 날부터입니다(§95⑥).
확인하지 못한 것
- §55① 세율표의 「10억원 초과」 구간 기초금액 — 조문 원문에서 해당 행의 기초금액을 축자로 확보하지 못했습니다. 세율 45%와 구간 존재는 확정입니다. 이 글의 계산 예시는 그 구간을 쓰지 않았습니다.
- 누진공제액 표 — 조문의 「기초금액 + 초과액×세율」을 산술 환산한 값이라 조문에 직접 적힌 숫자가 아닙니다. 본문 계산은 조문 형태 그대로 썼습니다.
- 지방소득세(양도소득세액의 10%) — 이번에 조문 대조를 하지 않아 계산에 넣지 않았습니다.
- 2026년 세제개편안의 세부 공제율·한도와 연도별 적용 일정 — 기재부 상세 자료 원문을 열지 못했습니다. 2027년 양도분의 취급을 포함해 세부 내용은 2차 경로에서만 확인돼 본문에 적지 않았습니다. 이 글에는 골자와 적용 예정 시점(2028. 1. 1. 이후 양도분)만 적었습니다.
- 비거주자에 대한 표2 적용 여부 — 질의회신이 검색에 잡혔으나 원문을 확보하지 못해 적지 않았습니다.
함께 보면 좋은 글
- 1세대1주택 비과세 — 거주 2년이 필요한 사람과 아닌 사람
- 종부세 고령자·장기보유 세액공제 — 40%+50%인데 80%에서 잘립니다
- 상속받은 집 팔 때 양도세 — 취득가액은 상속개시일에 이미 정해져 있습니다
근거
- 소득세법 제95조 (양도소득금액과 장기보유 특별공제액) — https://www.law.go.kr/법령/소득세법/제95조
- 소득세법 제55조 (세율) — https://www.law.go.kr/법령/소득세법/제55조
- 소득세법 제104조 (양도소득세의 세율) — https://www.law.go.kr/법령/소득세법/제104조
- 소득세법 시행령 제159조의4 (장기보유특별공제) — https://www.law.go.kr/법령/소득세법시행령/제159조의4
- 소득세법 시행령 제154조 (거주기간 계산) — https://www.law.go.kr/법령/소득세법시행령/제154조
- 소득세법 시행령 제160조 (고가주택 양도차익 계산) — https://www.law.go.kr/법령/소득세법시행령/제160조
- 종합부동산세법 제9조 — https://www.law.go.kr/법령/종합부동산세법/제9조
- 국세청 「장기보유특별공제율」 — https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2311&cntntsId=7710
- 국세청 「1세대 1주택 고가주택의 양도소득금액 계산」 — https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=12271&cntntsId=8799
- 기획재정부 「다주택자에 대한 양도소득세 중과 유예 종료 및 보완 추진」(2026. 2. 12.) — https://www.moef.go.kr/nw/nes/detailNesDtaView.do?searchBbsId1=MOSFBBS_000000000028&searchNttId1=MOSF_000000000076825&menuNo=4010100
- 정책브리핑 — 위 기재부 보도자료의 재게재입니다. 같은 문서라 별도 출처로 세지 않았습니다 — https://www.korea.kr/briefing/pressReleaseView.do?newsId=156744500
- 국토교통부 조정대상지역 지정 현황 — https://www.molit.go.kr/policy/stable/sta_b_03.jsp
※ 이 글의 계산 예시는 가상의 숫자입니다. 실제 세액은 취득가액·필요경비 인정 범위와 개별 사정에 따라 달라집니다. 본인 사례는 국세청 홈택스 양도소득세 모의계산 또는 세무 전문가를 통해 확인하시기 바랍니다.